做了12年交易,我发现了一个竞争几乎为零的好生意
作者结合12年期权交易经验,论证期权是竞争极不激烈的赛道。主要观点包括:期权市场参与者整体水平不高,边际优势更大;卖Put策略可赚取大基金系统性对冲需求带来的'保险费',具有结构性优势;真正理解波动率风险溢价的人极少,认知差即alpha来源;期权权利金提供稳定现金流,有助于建立心态优势;持续学习形成认知深度的护城河。作者认为期权难在需要深度理解,而非门槛,愿意投入者可获得超越大多数赛道的回报。
作者结合12年期权交易经验,论证期权是竞争极不激烈的赛道。主要观点包括:期权市场参与者整体水平不高,边际优势更大;卖Put策略可赚取大基金系统性对冲需求带来的'保险费',具有结构性优势;真正理解波动率风险溢价的人极少,认知差即alpha来源;期权权利金提供稳定现金流,有助于建立心态优势;持续学习形成认知深度的护城河。作者认为期权难在需要深度理解,而非门槛,愿意投入者可获得超越大多数赛道的回报。
拥有12年经验的期权交易员分享成为专业期权交易员所需的两大核心基本功:理智与持续学习能力。作者指出数学天赋并非硬门槛,关键在于识别直觉中的逻辑思维和概率感知盲区,并强调市场不断变化需要持续迭代。文章还给出普通人学习路径:掌握希腊字母、吃透波动率体系、策略由简入繁、坚持复盘归因、敬畏概率。最后提醒不要迷信全职交易的自由光环、警惕高胜率陷阱、多用小仓位实盘练习,并指出套利才是期权交易的进阶蓝海。
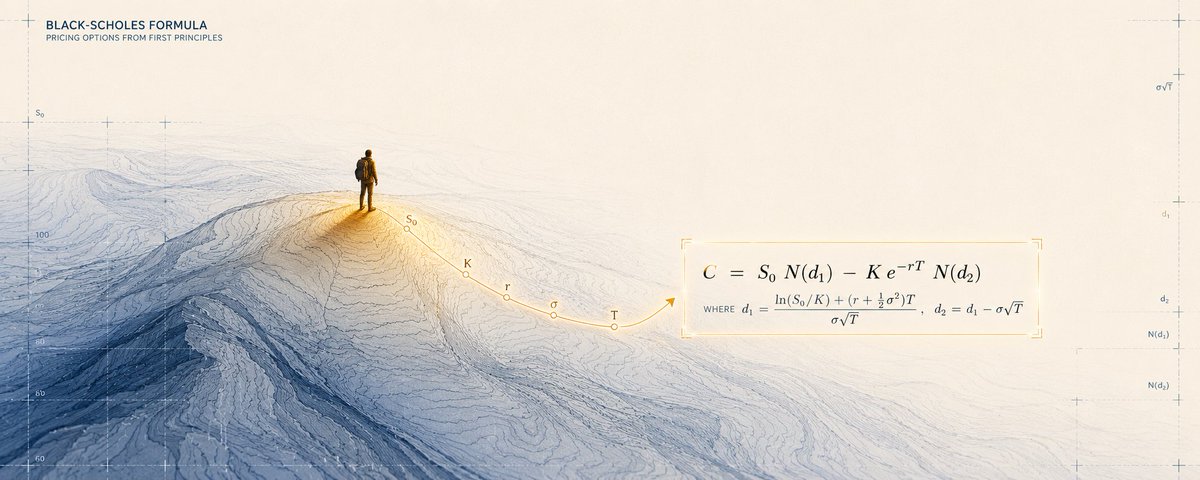
一位数学专业出身的科技分析师以通俗易懂的方式讲解期权交易背后的数学原理。文章从100美元投资示例引入对数收益率概念,解释为何对数收益率比平均收益率更能反映真实收益;随后基于股价随机波动、收益率服从对数正态分布、平均收益等于无风险利率三个假设,推导股价概率预测方法,讲解如何用累积正态分布函数计算股价超过某阈值的概率,并介绍波动率(对数收益率标准差)随时间按√N缩放的原理,为理解Black-Scholes期权定价公式和希腊字母打下基础。