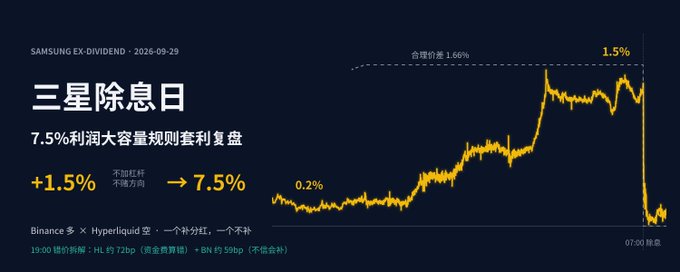
三星除息日——7.5%利润大容量无风险规则套利复盘
文章复盘了一次三星大额除息套利交易。三星Q3派息约1.67%,Binance通过特殊资金费补偿永续多头,Hyperliquid不补,但两所均出现定价错误。作者在BN做多、HL做空,拆解两边错价成因:HL资金费公式未考虑盘后内部盘不收费,折价不足;Binance市场则低估其分红补偿意愿。持有约12小时,不加杠杆获利1.5%,两所各10倍杠杆利润率7.5%,详细展示了规则差异挖掘与错价修正全过程。
文章复盘了一次三星大额除息套利交易。三星Q3派息约1.67%,Binance通过特殊资金费补偿永续多头,Hyperliquid不补,但两所均出现定价错误。作者在BN做多、HL做空,拆解两边错价成因:HL资金费公式未考虑盘后内部盘不收费,折价不足;Binance市场则低估其分红补偿意愿。持有约12小时,不加杠杆获利1.5%,两所各10倍杠杆利润率7.5%,详细展示了规则差异挖掘与错价修正全过程。
文章介绍了 ChatGPT Business(Team)的48个月买二免一优惠:25美元可开通双席位工作区,人均约12.5美元。获取优惠码有两条路径:填写表单申请等待审核邮件,或通过日本LINE账号快速领取专用链接。付款需使用受支持地区的信用卡并完成银行验证。文中重点分析了临期母号转让的套利空间:按168元成本、1200-2000元收购价测算,单次毛收益率可达714%-1190%。还详细测算了收购方新增席位做中转API的盈利模型,强调调用量的关键作用。最后提示频繁踢拉子号和平台封号的风险。
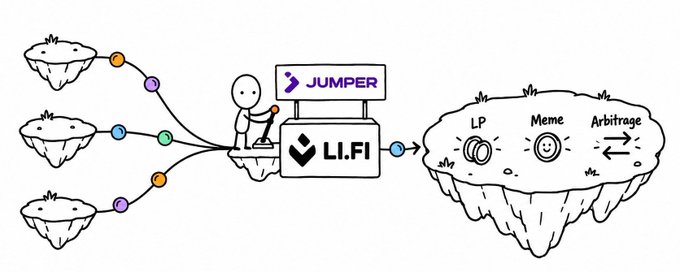
本文复盘新链 Robinhood 上的多种赚钱玩法,包括买 Meme、做 LP、价差套利以及平台工具开发,并分析各玩法的收益逻辑、风险与门槛。作者强调新链早期机会集中但竞争激烈,普通参与者需理解资金流向和角色分工。最后转向即将上线的 ARC,建议提前准备跨链入口、USDC 资产和可迁移技能,并推荐使用 LI.FI 和 Jumper 进行跨链操作。
拥有12年经验的期权交易员分享成为专业期权交易员所需的两大核心基本功:理智与持续学习能力。作者指出数学天赋并非硬门槛,关键在于识别直觉中的逻辑思维和概率感知盲区,并强调市场不断变化需要持续迭代。文章还给出普通人学习路径:掌握希腊字母、吃透波动率体系、策略由简入繁、坚持复盘归因、敬畏概率。最后提醒不要迷信全职交易的自由光环、警惕高胜率陷阱、多用小仓位实盘练习,并指出套利才是期权交易的进阶蓝海。
本文整理了套利交易员CJ关于链上LP做市与套利的实战方法论。核心观点包括:将LP作为主动概率交易体系而非被动理财;利润本质来自散户FOMO情绪造成的价格摩擦;进场前须验证手续费能否跑赢无常损失;单边挂单无常亏损为区间百分比的一半;APR高于3000%可做、低于1000%为禁区;结合方向判断设计做多/做空LP;脱离区间立即撤池止损;坚决拒绝第三方自动再平衡工具;并给出防MEV夹子攻击的私有RPC与滑点设置等实操建议。
文章以'搬苹果'的比喻通俗解释套利的本质——低买高卖赚取市场定价错误的价差,区别于依赖预测方向的投机。通过巴菲特并购套利的经典案例(德州石油、动视暴雪收购),提炼出四条铁律:事件驱动不靠猜、与大盘脱钩、杠杆仅用于套利、严格筛选宁缺毋滥。作者指出A股散户所谓'套利'多为追传言接盘,真正可行的是要约收购、可转债条款、ETF折溢价、期权平价套利等。期权因多维定价网络天生适合套利,Delta中性、波动率套利等策略是不需预测方向的蓝海。文章最后推广期权俱乐部课程。
本文是链上套利共学系列的一次周会记录,内容涵盖 Taoli Tools 跨所对冲工具的配置实操、TUT 等山寨币极端行情中'吃资金费率'策略导致爆仓的复盘、爆仓后'捡尸体'机会的识别方法、链上稳定币兑换与废弃协议折价赎回等机会。会议强调资金费率与价差可能双赚也可能双亏,赔付不是风险控制,公开机会衰减快,自动化应先做监控与模拟而非直接自动交易,形成七点共识与后续实践方向。
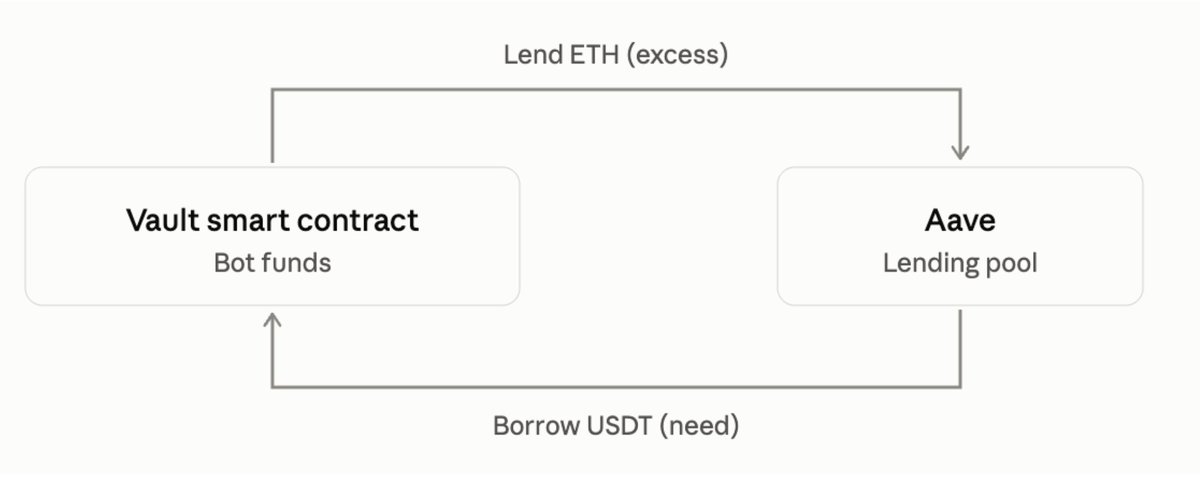
本文翻译自 Jae Chung 的文章,讲述其零经验创办加密量化交易公司 Manifold 的历程。作者从 TypeScript 原型起步,发现 CEX-DEX 套利机会,避开 Jump、Tower 等巨头在中心化交易所的优势领域,专注于 DeFi 市场。通过重写系统、扩展多链多 DEX、gas 优化(如 bit packing)、以及基于 Aave 借贷的 Hydra v2 链上再平衡系统等迭代,策略曾实现年化超 100% 收益和单日六位数利润。文章还探讨了 MEV 竞价、资本效率与 alpha 衰减等主题。
文章剖析加密货币套利策略的常见风险:网格策略在单边行情中会不断积累多空仓位导致爆仓;马丁策略在持续下跌时仓位指数增长、保证金耗尽;成交量大不代表盘口有人接盘,极端行情下做市商可能瞬间撤单引发连环清算。文章以Hyperliquid上trade[XYZ]合约为例,详解预言机价格、标记价格、成交价格的差异,休市时内部定价的平滑机制,以及2026年7月WTI周末价格发现边界的限制案例,并强调做每个新标的前必须重新检查价格规则、强平依据和退出流动性。
本文系统讲解跨交易所反向对冲套利的原理与实操:同一币种在两个市场价格不同时,高价市场做空、低价市场做多,价差收敛获利。文章拆解四种常见模式——永续价差收敛、现货与永续基差、资金费差、跨所现货库存套利,并给出统一净利润计算公式,强调要扣除手续费、资金费、调仓等实际成本。实操部分介绍如何用 Taoli Tools 配置交易所 API(最小权限、IP 白名单)、解决跨域和地区限制问题,以及创建第一个交易对的流程。
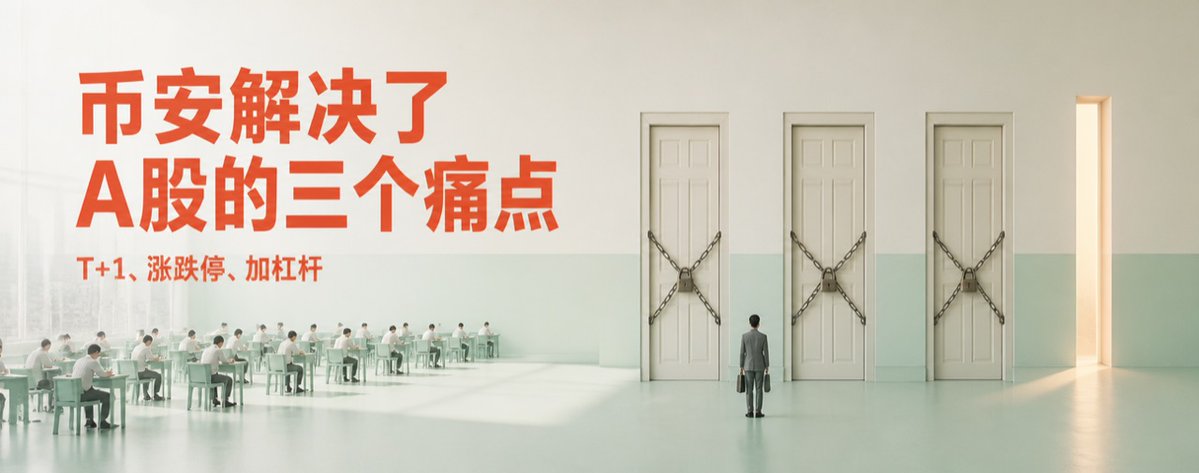
作者分析了A股散户面临的三大限制:T+1交易制度锁定时间、涨跌停板锁定价格、两融高门槛锁定资金。币安上线长鑫存储永续合约后,这三把锁均被打开:可在A股休市时段对冲美股波动影响;涨停封板时通过永续锁定板外涨幅套利;利空来临时第一时间对冲抛压,且仅需5%保证金即可覆盖敞口。作者认为该盘口流动性充足,未来可能形成A股影子市场,但也提醒其高风险衍生品属性。
本文为套利共学社群每周会议纪要,内容涵盖:套利相关API、聚合器(LI.FI)、RPC与私钥签名管理等基础设施;CEX-CEX跨所套利的现状,指出机会更多在山寨币但伴随操盘风险;Funding、OI与庄家行为结合分析的方法探讨;以及对一笔涉及借贷池、稳定币与闪电贷的链上套利交易的现场拆解,包括利用流动性分配机制和预言机价差两种解释。此外还讨论了Solana、BSC等新链的套利竞争格局。
本文提出一个核心观点:世界上只有四种赚钱方式——劳动、资本、套利和垄断(或杠杆),其他所有方式都是这四种的变体。文章详细分析了每种方式的运作机制、优缺点和适用人群,指出劳动是大多数人的选择但天花板最低,资本需要耐心和纪律,套利需要敏锐的洞察力,而垄断(或杠杆)则是最高级的形态。作者鼓励读者认清自己当前所处的赚钱方式,并思考如何向更高级的方式过渡,以实现财务自由。
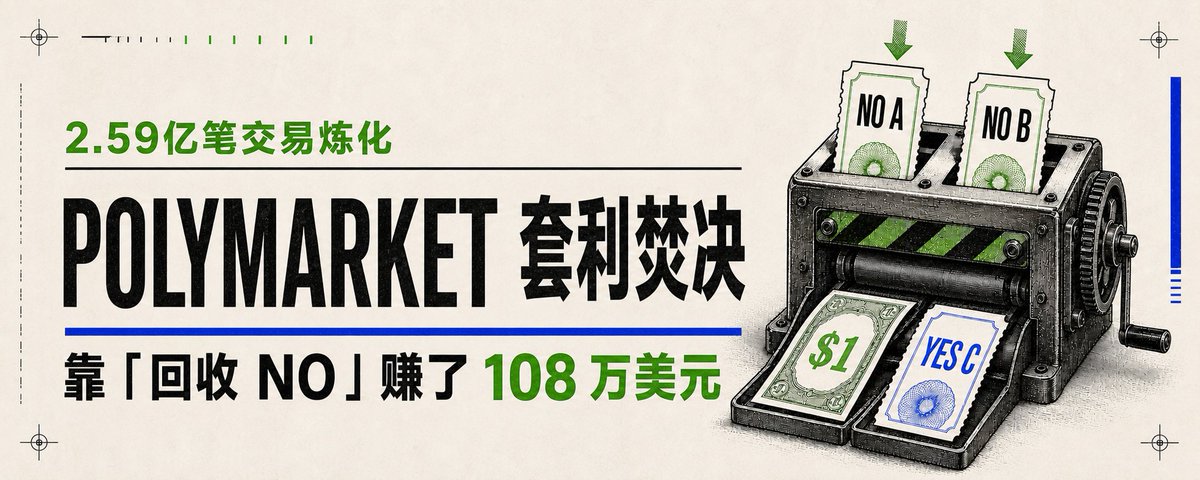
本文基于最新研究论文,解析了Polymarket预测市场中利用NegRisk Adapter进行无风险套利的「NO回收」策略。作者指出,通过低价收集NO资产并重新组合转换,可实现高资金周转率的做市套利。随着AI编程工具的普及,普通人也能利用Codex或Claude Code开发专属的只读库存优化器,降低策略开发门槛。尽管当前套利利润正在被市场压缩,但这种将AI辅助编程应用于量化交易的方式极具启发性。
本文介绍了如何配置 Hermes Agent 作为链上套利的学习和辅助工具。作者分享了硬件选择、模型配置及部署步骤,并展示了利用 Agent 进行策略回测和数据挖掘的实际案例,旨在帮助读者通过 AI 提升量化交易效率。
本文复盘了RWA永续合约套利的原理与实战案例。文章指出,RWA类合约因线下指数规则、流动性充沛及高波动率事件,存在较多套利机会。作者分享了利用美股夜盘、资费差异及韩股ADR溢价等策略进行套利的经验,强调了规则研究和风险控制的重要性。
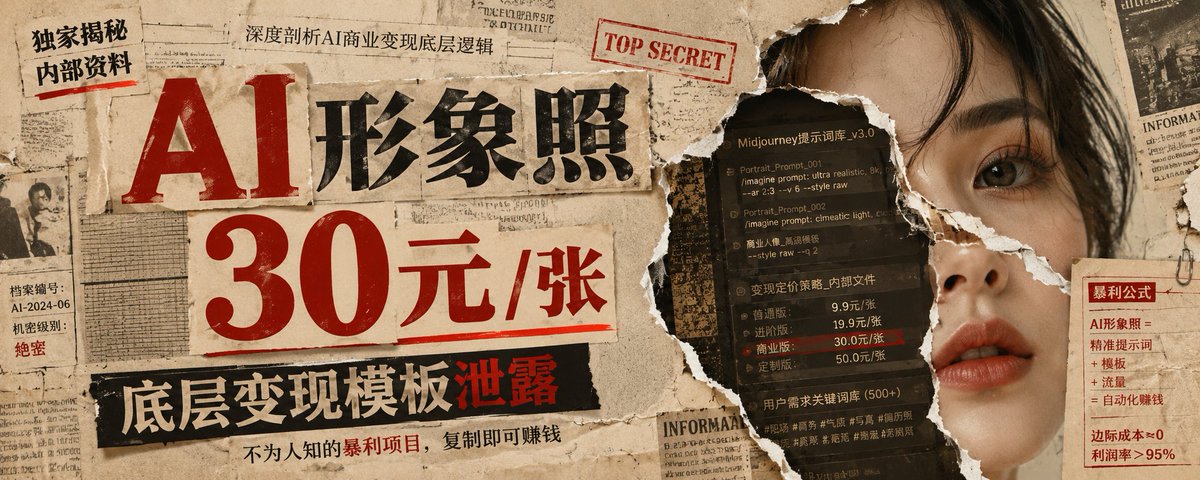
文章揭示了短视频平台高价 AI 形象照背后的低成本套利逻辑,并提供了 5 套“接单级”AI 绘画提示词模板。这些模板通过“锁定底层参数,只变动需求”的方式,将生图过程降维成简单的填空题,涵盖了影楼风、王家卫风、油画感、赛博朋克及时装型录等多种风格。
作者分享了自己的高质量信息获取来源,涵盖了 DeFi 套利、交易系统设计、AI 工具测评及美股分析等领域的 7 个精品 X 账号,以及 Latent Space 等 3 个聚焦 AI、Agent 和商业洞察的顶级博客/播客。
文章深度揭秘了2026年AI行业中API中转站的暴利生意。文章对比了毒品交易与API转售的利润率与风险,详细拆解了18种盈利模式,包括汇率套利、地区价差、模型偷换及数据变现等。文章还揭露了该行业恶意代码注入、数据泄露等严重安全隐患,并为普通开发者提供了辨别与避坑指南。
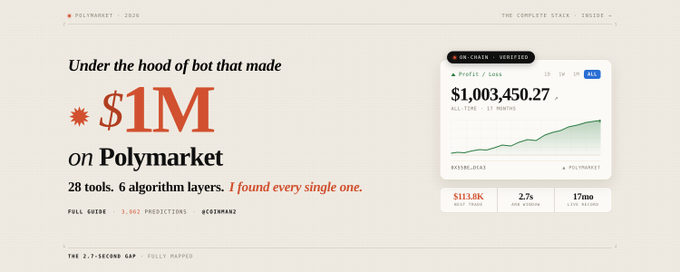
本文深度解析了一个在 Polymarket 上获利超过 100 万美元的自动交易机器人“Coinman2”的技术栈。文章详细介绍了利用 Claude (Anthropic) 等 AI 模型进行交易逻辑推理,并通过六个层级(大脑、编排、数据等)的 28 个工具构建完整系统的过程。核心策略在于捕捉 Polymarket 与 Binance 之间的价格滞后(套利机会),通过高频交易和严格的风控(如凯利公式)获利。
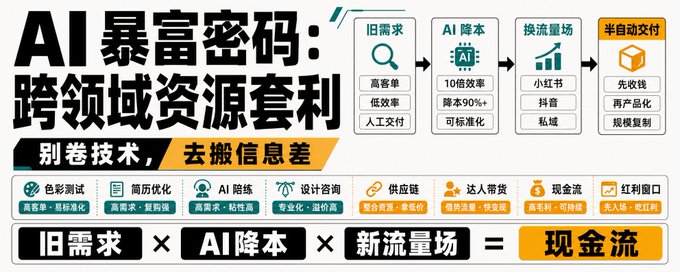
文章指出 AI 时代最大的红利不在于技术本身,而在于跨领域的资源与信息差套利。真正赚到钱的人,往往是那些能将 A 行业成熟的资源或服务(如韩国色彩测试),利用 AI 降本增效后搬运到 B 行业(如小红书)重新组合的人。作者强调实操四步法:找付费旧需求、验证 AI 降本能力、切换流量场包装、跑通最小交付闭环。
文章深入解析了2026年AI领域兴起的“API中转站”(俗称Token进口)赛道。分析了该模式基于全球AI服务价格差与访问壁垒的套利本质,揭示了其“低价资源供给、用户数据变现、模型偷换降级”的三层盈利结构。文章同时指出了用户面临的数据泄露、欺诈及法律风险,预测随着国产模型崛起,此类灰色套利窗口将逐渐消失。
文章作者分享了一名程序员利用 Python 从事量化交易的经历。文章指出程序员在编写代码、调用 API 和理解数据结构方面具备天然优势,并详细解读了网格交易、DCA、套利等核心概念。作者重点强调了手续费和滑点对收益的影响,推荐了零 Maker 费率的交易所 MEXC,并利用 CCXT 库实现了自动化策略。同时,作者分享了过拟合、延迟和风控方面的实战教训,建议新手从模拟盘起步,重视风控和数据分析。
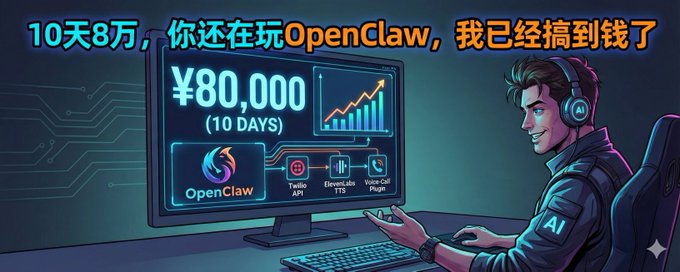
作者作为一名拥有8年经验的AI工程师,利用OpenClaw的语音插件(集成Twilio和ElevenLabs)开发了AI面试模拟工具。通过将原本低效的人工面试服务自动化,以30刀20小时的定价切入留学生市场,10天内变现8万人民币。文章强调了核心竞争力在于个人经验转化为AI Skill(Skills),以及在AI时代执行力与先发优势的重要性。