How To Use Kalman Filters To Build Adaptive Pairs Trading Strategies (Quant Framework)
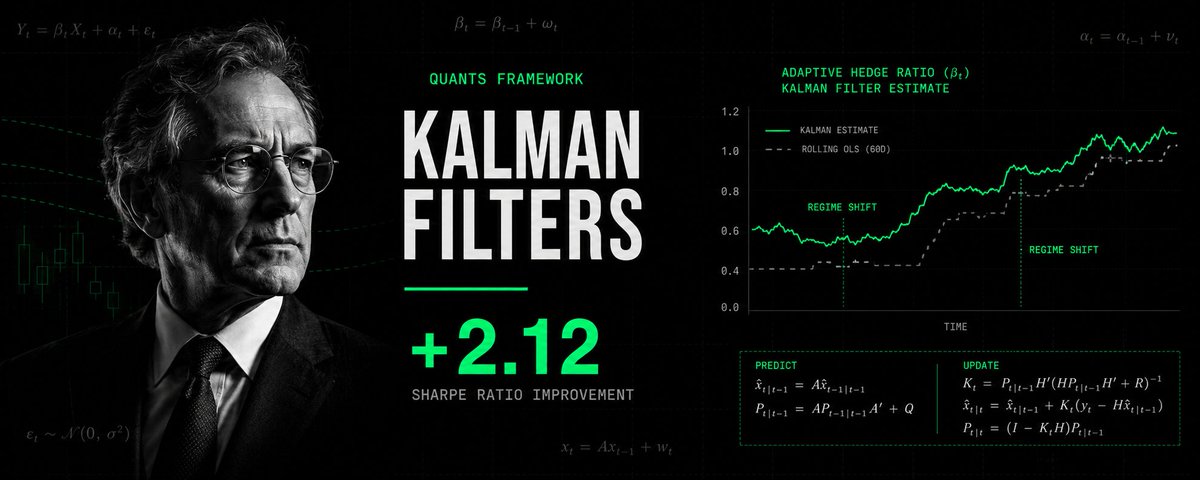
本文介绍了如何使用卡尔曼滤波器构建自适应的配对交易策略。文章首先指出静态对冲比率在配对交易中的缺陷,然后详细解释了卡尔曼滤波器的数学原理和实现代码,包括状态方程、观测方程以及预测-更新过程。最后,文章提供了一个完整的Python实现,包括策略类、信号生成和回测功能,展示了卡尔曼滤波器如何动态调整对冲比率以适应市场变化。
本文介绍了如何使用卡尔曼滤波器构建自适应的配对交易策略。文章首先指出静态对冲比率在配对交易中的缺陷,然后详细解释了卡尔曼滤波器的数学原理和实现代码,包括状态方程、观测方程以及预测-更新过程。最后,文章提供了一个完整的Python实现,包括策略类、信号生成和回测功能,展示了卡尔曼滤波器如何动态调整对冲比率以适应市场变化。