Wiki 知识库

全部文档 / 标签: 量化交易

72 篇
清除

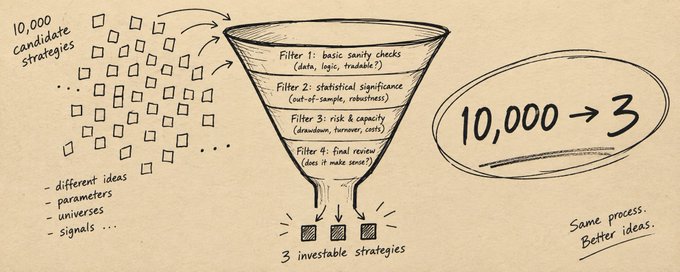
最强AI交易机器人搭建指南:Opus 5.5 + Jev

作者介绍如何结合Anthropic最新Opus 5.5模型与TypeSafe AI推出的新型'System One'模型Jev,构建高频AI交易机器人。Jev不生成文本,而是对预设结果进行概率评估,速度和成本比GPT/Claude低200-400倍,响应仅70-500毫秒,非常适合高频和新闻交易。架构设计上,Opus 5.5负责策略设计与回测等高层思考,Jev作为决策层实时输出概率信号,配合止损止盈策略和交易所执行层完成交易。文章还涵盖技术部署(Alpaca纸面交易或VPS服务器)、策略挖掘方法论:大量回测、过滤幸存策略、前向测试、小资金实盘验证等步骤。
投资 › 加密货币 Miles Deutscher 2026-10-2612.1 KB 716.7K 337 68

How to Build an AI Quant Research Team with Claude Code (Full Course)

本文是一篇完整教程,讲解如何将 Claude Code 打造为一个量化研究团队。作者指出单一聊天窗口无法进行诚实的量化研究,缺乏数据、算力、角色分离和记忆四大要素。通过 QuantGPT(基于 MCP 协议的终端工具),AI Agent 可以获得对冲基金级的数据仓库(消除幸存者偏差和前视偏差)、云端回测算力以及固定验证机制。文章详细介绍了如何搭建一个 5-Agent 研究团队:规划者、执行者、质疑者、记录员等角色分工协作,并给出 10 分钟内完成连接的具体步骤,最终让交易策略经受住未见数据的检验。
技术 › Agent Hanako 2026-10-2617.4 KB 1.1M 473 80

史上最伟大交易员吉姆·西蒙斯的5个交易经验

文章介绍了文艺复兴科技公司创始人、数学家吉姆·西蒙斯的交易智慧。其旗舰大奖基金自1988年以来年均回报率达66%(费后39%),堪称史上最佳。作者总结出五大交易经验:1)通过历史数据回测量化优势,寻找非随机模式;2)严格遵守交易系统纪律,不随意干预模型;3)交易多元化的流动性标的以获取更多机会;4)无需高胜率也能获得丰厚回报,1:2或1:3的盈亏比配合50%胜率即可盈利;5)盈利交易的普适原则是风险管理、仓位控制和正期望系统的数学基础,关键在于人以纪律执行系统而非被情绪左右。

投资 › 股票 Steve Burns 2026-10-235.8 KB 25.4K 179 70

Minara + Jev:最强AI金融智能体完整搭建流程,带你一周跑出174%收益率

作者介绍了将 Minara 与 Jev 两个 AI 工具组合搭建金融交易智能体的完整流程。Minara 提供行情数据、Funding、OI、Smart Money、回测和执行等一体化金融基础设施,Jev 负责实时判断做多、做空或等待。工作流为:实时数据 → Jev 判断 → Minara 回测验证 → 风险过滤 → 执行。作者用 100U 本金在 7 天内跑出 174% 收益,强调 Jev 提出判断、Minara 验证策略是否有 Edge 的互补机制,展示了完整 AI Trader 的雏形,并计划后续分享搭建方法与配置。

投资 › 加密货币 摸鱼巨匠 2026-10-193.9 KB 42K 421 60

AI 变现的三个裁判——市场、收入、观众

本文是硅谷101 Alignment 2026 峰会洞察系列第四篇,提出 AI 变现有三个裁判:市场、收入、观众。Session 1 讨论AI Trading,指出当工具同质化时,edge 从信息转向判断,市场只能在统计意义上验证交易好坏;赚钱的代码永不开源。Session 2 讨论AI内容创作,视频生成是一道 token 经济学题,内容好坏可用收入来验证,人在创作中负责定方向、共探与裁决,真实生产的接受与拒绝是最好的训练信号。Session 3 通过 AI 电影黑客马拉松说明故事好坏最终由观众裁决,竖屏短剧开场需同时给出冲突、兴奋点和更多问题。核心观点:生成越便宜,裁判越稀缺,判断力越值钱。

技术 › LLM Cloris 2026-10-1526.6 KB 8.7K 28 78

海龟交易法:只需读懂3个问题

文章介绍了理查德·丹尼斯创立的海龟交易法。丹尼斯曾用6年将1600美元做到3.5亿美元,并通过培训普通人验证了交易方法可复制——学员四年赚取约1.6亿美元,年复合回报率达80%。海龟交易法将交易变成一套明确规则:通过55日或20日高低点突破判断进场信号;根据波动率(N)计算仓位大小与止损距离,控制单笔风险;顺势每前进0.5N加仓一个单位,最多持有四个单位;在价格跌破近期低点时退出,不设固定盈利目标。文章强调,同样的规则能复制流程,但收益不会完全一样,震荡市中可能反复止损,趋势行情中才能盈利。

投资 › 股票 另一面 2026-10-115.4 KB 87.3K 122 79

How to Use Opus 5.5 to Find Winning Trading Strategies 24/7

本文详细介绍了如何使用 Claude Opus 5.5 结合 Minara AI 平台,搭建一个全天候运行的量化交易策略研究体系。作者将 Opus 5.5 定位为'研究分析师',凭借其 100 万 token 上下文和强推理能力负责阅读、研究、编写策略代码;Minara AI 则作为'交易大厅'提供实时数据、回测实验室、钱包与自动执行。文章提出八阶段循环框架:扫描、假设、编码、回测、风险审查、模拟盘、实盘、复盘,并逐一讲解 Harness、Chat、Strategy Studio、Autopilot 等核心功能的使用方法,强调模型推荐、人工批准的安全原则。

技术 › Agent Roan 2026-10-0821.8 KB 1.2M 657 74

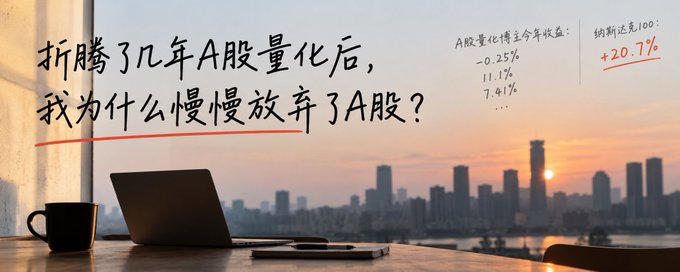
折腾A股量化几年后,我决定慢慢放弃了

作者回顾了自己从本科时期进入A股,到学习量化交易、搭建完整量化系统的经历。在多年实盘运行后,他发现自己赚到的钱与投入的时间精力严重不成正比,且量化并未真正排除主观情绪的干扰。最终让他淡出A股的不是亏损,而是机会成本:同期纳斯达克100指数涨幅远超他的A股策略收益,而他作为拥有香港身份、可便利投资美股的人,完全没必要把自己限制在A股。作者感悟到投资并非努力竞赛,选对市场和资产比努力更重要,A股量化研究不再是他资产配置的重心。

投资 › 股票 土博士Leo 2026-09-2413.3 KB 92.7K 88 77

如何做一个 Trading Agent

文章指出构建 Trading Agent 的核心难点不是下单或找到策略,而是以快于策略衰减的速度生产新假设并用严苛手段证伪假策略。作者拆解了发现、证伪、执行、止损四个环节,介绍统计套利、波动率曲面错价、因子残差、内部人交易信号四类错价目标及其数学模型,并提出扫描层、推理层、编排层、执行层的四层架构:大模型只负责扫描与推理,执行必须用确定性代码。文章还详细阐述了多重检验校正、交易摩擦成本、point-in-time 数据、样本外隔离、硬编码风控与四分之一 Kelly 仓位等工程纪律。

投资 › 量化交易 Shen Huang 2026-09-1925.5 KB 69.4K 256 87

AI 量化交易到底是什么?从回测到真实部署,一篇讲清楚

文章面向零基础读者系统讲解量化交易:量化不是预测未来,而是把交易想法写成明确规则(策略规则化),再用历史数据检验、模拟验证并通过券商 API 执行。作者先解释 K 线、均线、仓位、止损止盈、订单类型、手续费滑点、收益率胜率、流动性等八个基础概念,随后拆解真实量化系统的七个组成部分:行情数据、策略引擎、风控引擎、订单管理、券商接口、数据库日志与监控报警。文中用 Backtrader 对甲骨文数据做了两种相反均线策略的回测,说明样本外测试的重要性,并给出从本地环境搭建、回测、模拟盘、券商 API 接入、风控监控到极小资金上线的六阶段部署路线。最后指出 AI 分两层接入:作为开发研究助手(最实用),以及作为系统中的 AI 模块处理非结构化信息。

投资 › 量化交易 Hardy Chen 2026-09-1623.1 KB 67.5K 145 88

How to Use GPT-6 Astra to Find Profitable Trading Strategies 24/7

本文介绍如何利用 OpenAI 于 2026 年 9 月发布的 GPT-6 Astra 构建 24/7 自动发现盈利交易策略的 AI Agent,将过去量化对冲基金(如文艺复兴科技)需数百万美元搭建的策略发现流水线成本降至每月约 300 美元。文章详解四大市场错误定价来源:统计套利(Ornstein-Uhlenbeck 均值回归)、波动率曲面错配(Heston 模型)、因子分解异常(Fama-French 五因子残差 alpha)与内部人信号检测(集群买入 Cluster Score)。作者为后端开发者 Roan,专注系统设计、高频执行与量化交易系统。

技术 › Agent Roan 2026-09-0927.8 KB 2.3M 1.8K 64

量化日记之策略分享

作者分享量化交易心得,指出策略难以分享的原因,并系统梳理了七大交易流派:基本面派、技术分析派、量化交易派、事件驱动派、情绪与行为金融派、主观趋势派和套利派,分析各自优缺点与常见误区。强调程序化不等于量化,多数交易者是混合流派。作者认为交易本质是概率游戏,并揭露量化行业乱象,警惕马丁策略包装的骗局。结合AKE币走势,介绍自己的趋势与波动网格结合策略思路,坦承尚未成功但方向可能成立,强调长期生存比短期盈利更重要。不构成投资建议。

投资 › 加密货币 北境 2026-09-0413.2 KB 88.4K 159 73

Mojo 内测指南 · 十三句话,从斐波那契到猫娘播报

作者介绍了 AI 产品 Mojo 的内测体验,通过 13 个真实用例展示其能力:用自然语言绘制加密货币技术分析图表、标注交易事件、生成订单流与资金流综合图、计算资金费率相关性、执行链上大额转账监控、生成每日晨报看板,以及跨市场配对交易(如 SK 海力士韩股与美股 ADR 套利)、agent 组合管理、预测市场赔率套利分析等。最后以'每日报价猫娘播报'的趣味用例收尾,展现 Mojo '言出法随'的自然语言投资工具特性。

技术 › Agent WhiteForest 2026-08-274.7 KB 6K 17 74

零经验开始创办一家量化交易公司(译文)

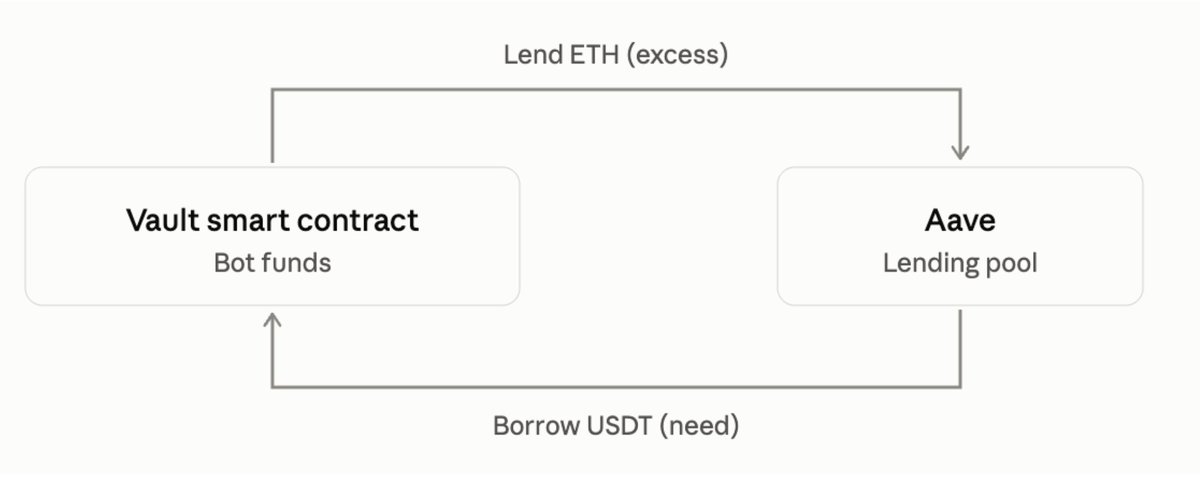
本文翻译自 Jae Chung 的文章,讲述其零经验创办加密量化交易公司 Manifold 的历程。作者从 TypeScript 原型起步,发现 CEX-DEX 套利机会,避开 Jump、Tower 等巨头在中心化交易所的优势领域,专注于 DeFi 市场。通过重写系统、扩展多链多 DEX、gas 优化(如 bit packing)、以及基于 Aave 借贷的 Hydra v2 链上再平衡系统等迭代,策略曾实现年化超 100% 收益和单日六位数利润。文章还探讨了 MEV 竞价、资本效率与 alpha 衰减等主题。

投资 › 加密货币 青十五 2026-08-2519.7 KB 69.7K 749 81

AI交易员第一步:用DeepSeek跑通量化交易

本文教程介绍如何用 DeepSeek V4 Pro 配合 Pi Agent、OKX Agent Skills 与 OKX CLI,在模拟盘上跑通加密货币量化交易全流程。内容涵盖环境安装与凭证配置、读取 BTC-USDT K线数据、用均线与 RSI、ATR 构建回测策略、创建 dry-run 脚本验证信号,以及最终由人工确认后执行小额模拟订单。文章强调安全边界:只用模拟盘、不碰真实资金、凭证不进入对话,并详细说明了防未来函数、手续费与滑点处理等回测细节。

技术 › Agent 泊舟 2026-08-2517.4 KB 26.1K 233 81

AI Agent 如何接入币安实现全自动交易?币安 Agent OS 详解

本文详解币安于2026年8月发布的 Agent OS,一套通过官方 MCP 将 Claude Code、Cursor 等 AI 工具安全连接到币安市场数据、账户与交易能力的标准化基础设施。文章介绍了 Agent OS 的定义、能力边界、与 API/Skill/钱包/x402 的区别,并给出从零连接的实操教程:添加官方 MCP 端点、完成授权、创建隔离的 Agentic 子账户,以及从只读行情到小额现货的渐进式测试流程。同时强调最小权限原则、执行前确认、紧急停止等安全机制,指出金融 Agent 的核心难点在于治理而非接口。

技术 › Agent 鸟哥 | 蓝鸟会 2026-08-2413.3 KB 68.9K 68 83

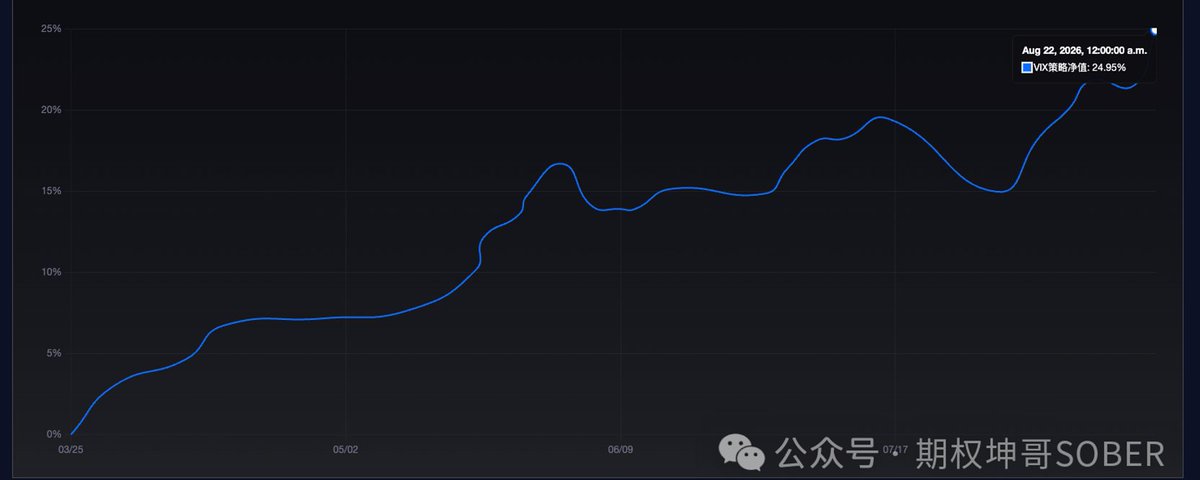
5个月年化60%、回撤不到5%:VIX多空期权策略实盘复盘

本文复盘了一个VIX波动率多空策略5个月的实盘表现:累计收益24.95%,年化约60%,最大回撤不到5%。策略核心是不赌方向、只跟波动率趋势:VIX低时做空波动率收割恐慌溢价(VRP),VIX飙升时切换做多捕捉恐惧扩张。作者强调回撤小的关键在于不赌均值回归、严格止损和纪律性切换,而非运气。文章还结合当前30年美债收益率破5.3%的市场环境分析了策略的实际运作场景。

投资 › 股票 期权坤哥 | Sober CFA 2026-08-245.6 KB 10.1K 38 49

三个一直在赚钱的地址,他们的成交是亏的

作者将排行榜上三个30天收益为正的链上地址的成交逐笔重算,扣除吃单手续费后发现三人成交层均为负(−1,634、−627、−976)。其中一人收益来源是4,484美元返佣入账,成交只是获取返佣的成本。文章指出跟单的错误在于抄的是可见的行为,而赚钱的是不可见的结构(账户等级、规模、返佣资格),并给出跟单前三行自查清单:曲线是否扣费、成交层是否为正、收益来源是否可复制。

投资 › 加密货币 Leo 2026-08-249.4 KB 2.2K 1 83

GitHub 不只是找代码的地方:8 个实用开源仓库推荐

作者分享了 8 个实用的 GitHub 仓库,覆盖 AI 副业案例(ai-money-maker-handbook)、闲鱼监控、远程工作资源、Telegram 资源导航、经典 Awesome 总入口、n8n 自动化工作流、量化交易资源库和公开数据集。作者认为这些仓库的核心价值在于有人整理好了信息、工具和数据,并将自动化基础设施开源,关键在于如何组合这些资源转化为自己的能力和生意。

技术 › 工具与效率 Kelvin (@ai_Goge) 2026-08-213.5 KB 53

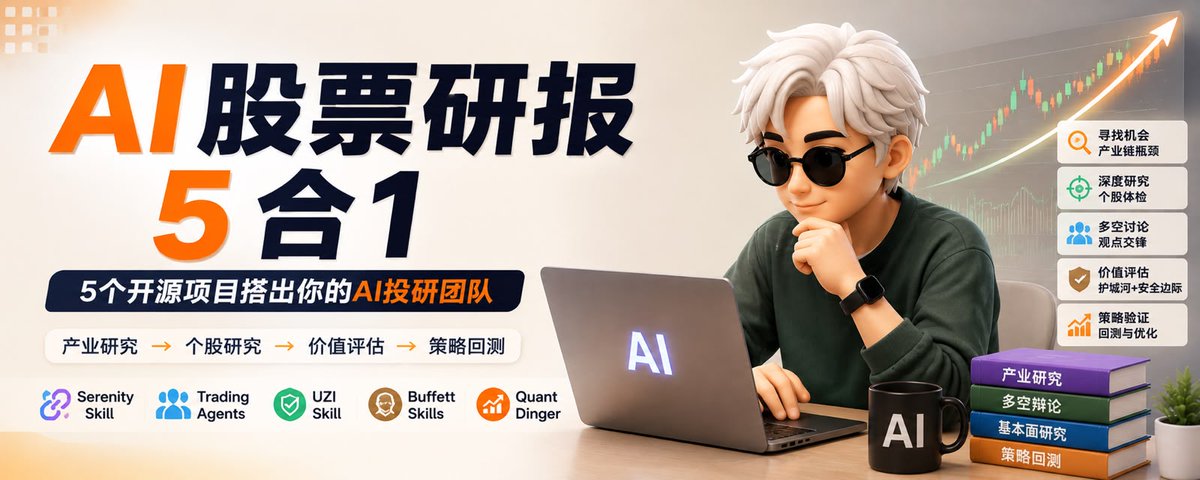
AI股票研报详细教程:5个开源项目搭出你的投研团队

本文介绍了5个开源AI投资研究项目:Serenity Skill(产业链瓶颈研究)、TradingAgents(多Agent模拟投研团队)、UZI-Skill(22维个股深度分析)、Buffett Skills(巴菲特价值投资体系)和QuantDinger(AI策略生成与回测)。作者详细说明了每个项目的功能、安装方法和使用场景,并提出了一个完整的AI投研流水线:从产业研究、个股筛选、多空辩论到策略验证。文章强调AI研报不应作为买卖信号,最终决策应保留给人,并建议用户分阶段安装使用这些工具。

技术 › 工具与效率 Kelvin 2026-08-1913.6 KB 82

Minara 策略合伙人计划开放申请:优秀策略可获官方实盘资金

Minara 宣布策略合伙人计划开放申请,面向交易内容创作者、社区主理人及交易者,旨在让创作者将交易判断转化为可展示、可验证并可带来收入的策略。入选者可获得官方实盘启动资金(利润归创作者、亏损无需补偿)、内容合作费用、专属手续费返佣、策略分成及官方推广支持。申请者无需编程或量化经验,只需真实交易经验和清晰交易逻辑,AI Strategy Engine 可协助完成策略转化与回测。可通过 Strategy Wizard 申请表或 Discord 提交申请。

投资 › 加密货币 Minara中文 2026-08-186.0 KB 11.3K 22 67

Graph Engineering for Quants: The Complete Masterclass

本文全面介绍了图神经网络(GNN)在量化金融中的应用,涵盖数学基础、主要架构(GCN、GAT、TGN)及五个实际用例(股票预测、欺诈检测等),并提供了完整的PyTorch Geometric代码。文章强调金融市场本质上是关系系统,传统模型无法捕捉股票间的复杂依赖,而GNN能直接操作关系结构,学习信号在网络中的传播,从而提升预测准确性和风险管理能力。文中引用了多项研究及BlackRock的部署案例,展示了GNN在量化投资中的显著优势。

技术 › LLM venus 2026-08-1576.0 KB 164.3K 115 77

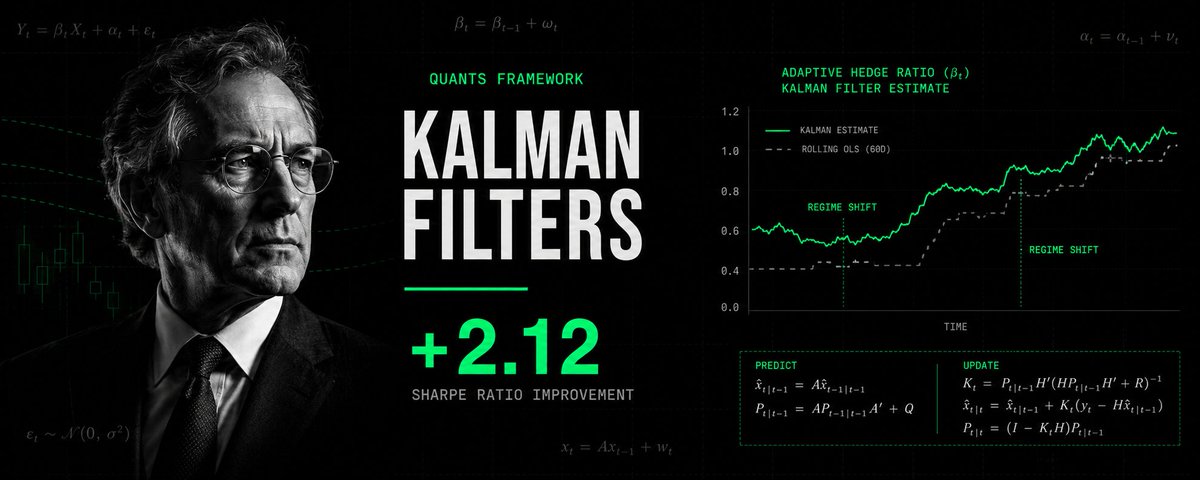
How To Use Kalman Filters To Build Adaptive Pairs Trading Strategies (Quant Framework)

本文介绍了如何使用卡尔曼滤波器构建自适应的配对交易策略。文章首先指出静态对冲比率在配对交易中的缺陷,然后详细解释了卡尔曼滤波器的数学原理和实现代码,包括状态方程、观测方程以及预测-更新过程。最后,文章提供了一个完整的Python实现,包括策略类、信号生成和回测功能,展示了卡尔曼滤波器如何动态调整对冲比率以适应市场变化。

投资 › 股票 venus 2026-08-1516.3 KB 260.3K 181 80

链上套利的第一性原理:从价差到可执行净利润

本文深入探讨了链上套利的第一性原理,强调套利核心在于寻找同一经济价值在不同状态间尚未闭合的一致性,并构造可执行的资产闭环。文章指出,真实的净利润必须扣除交易规模、Gas、滑点及失败成本等全部因素,价差本身并不等于利润。此外,作者还系统梳理了一套通用的执行方法论,并将套利机会细分为跨所、跨DEX、跨链等14种基本类型。

投资 › 加密货币 brucexu.eth 2026-08-1027.2 KB 19.2K 167 96

Polymarket 套利交易的核心数学原理与算法框架

本文深入探讨了量化交易者在 Polymarket 获取无风险收益的核心数学原理与系统架构。文章指出,专业套利并非简单的算术计算,而是依托边际多面体、整数规划、布雷格曼投影(Bregman Projection)和 Frank-Wolfe 算法等高阶数学模型来处理海量市场约束。通过将指数级搜索空间转化为可毫秒级求解的优化问题,并利用布雷格曼散度计算最佳交易方向与最大化理论利润。此外,文章还详细解析了 Barrier Frank-Wolfe 算法在克服梯度发散、加速计算收敛并提升定价精度方面的关键应用。

投资 › 加密货币 套利豪仔 2026-08-0734.3 KB 89