Wiki 知识库

全部文档 / 标签: 策略回测

6 篇
清除

最强AI交易机器人搭建指南:Opus 5.5 + Jev

作者介绍如何结合Anthropic最新Opus 5.5模型与TypeSafe AI推出的新型'System One'模型Jev,构建高频AI交易机器人。Jev不生成文本,而是对预设结果进行概率评估,速度和成本比GPT/Claude低200-400倍,响应仅70-500毫秒,非常适合高频和新闻交易。架构设计上,Opus 5.5负责策略设计与回测等高层思考,Jev作为决策层实时输出概率信号,配合止损止盈策略和交易所执行层完成交易。文章还涵盖技术部署(Alpaca纸面交易或VPS服务器)、策略挖掘方法论:大量回测、过滤幸存策略、前向测试、小资金实盘验证等步骤。
投资 › 加密货币 Miles Deutscher 2026-10-2612.1 KB 716.7K 337 68

从看行情到做策略:普通人也能上手的 AI 交易入门教程

本文介绍如何利用 AI 工具 Minara 进行金融交易,涵盖看市场、研究标的、制作提醒工具、策略回测与自动执行等场景。作者以通俗易懂的方式,展示了普通人无需编程即可通过自然语言完成从行情分析到策略部署的全流程,并建议按看市场、深挖标的、做提醒、策略回测、再考虑执行的顺序入门。

投资 › 理财 摸鱼局长 | MoyuChief 2026-09-107.7 KB 31.5K 224 77

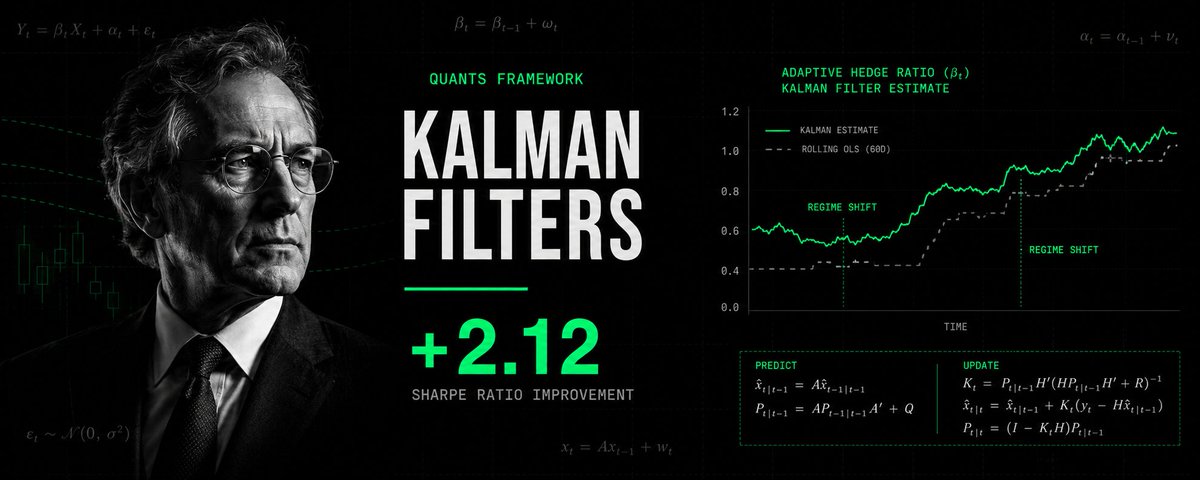
How To Use Kalman Filters To Build Adaptive Pairs Trading Strategies (Quant Framework)

本文介绍了如何使用卡尔曼滤波器构建自适应的配对交易策略。文章首先指出静态对冲比率在配对交易中的缺陷,然后详细解释了卡尔曼滤波器的数学原理和实现代码,包括状态方程、观测方程以及预测-更新过程。最后,文章提供了一个完整的Python实现,包括策略类、信号生成和回测功能,展示了卡尔曼滤波器如何动态调整对冲比率以适应市场变化。

投资 › 股票 venus 2026-08-1516.3 KB 260.3K 181 80

我是如何从18天赚65刀的模拟盘中,一步一步提取出Agent交易策略?(附开源skills)

本文详细记录了作者利用AI(GPT、Claude、Codex)从模拟盘交易数据中反向提取量化交易策略的全过程。作者首先在模拟盘中实现了年化364%的收益,随后通过多模型交叉验证分析历史成交记录,剥离出核心的“震荡网格”盈利逻辑。在此基础上,作者构建了一套包含趋势监控、参数生成和风险控制的自动驾驶交易系统,并最终在OKX实盘上线。文章展示了AI在金融策略研发中的强大能力,并附带了完整的开源代码与数据。

技术 › Agent 我真的没有拼多多 2026-05-0115.1 KB 29.7K 81 69

回测236个TradingView策略:交易频率是手续费杀手

团队对236个公开策略进行了严苛的逐笔交易回测验证。结果发现,仅有21个策略在HyperLiquid真实费率下实现了年化超10%的收益。数据揭示交易频率是影响盈亏的关键因素:高频策略几乎全被手续费击穿,而低频策略(如4年仅4笔交易)保住了绝大部分利润。文章详细展示了流水线过程、Top 21榜单以及均值回归、动量等不同类型的四个深度案例分析。

投资 › 量化交易 Minara中文 2026-04-2827.6 KB 258.5K 674 78

程序员新手勇闯量化交易:如何用 Python 脚本跑通网格策略

文章作者分享了一名程序员利用 Python 从事量化交易的经历。文章指出程序员在编写代码、调用 API 和理解数据结构方面具备天然优势,并详细解读了网格交易、DCA、套利等核心概念。作者重点强调了手续费和滑点对收益的影响,推荐了零 Maker 费率的交易所 MEXC,并利用 CCXT 库实现了自动化策略。同时,作者分享了过拟合、延迟和风控方面的实战教训,建议新手从模拟盘起步,重视风控和数据分析。

投资 › 加密货币 在悉尼和稀泥 2026-02-208.7 KB 118K 756 71