Wiki 知识库

全部文档 / 标签: 金融工程

4 篇
清除

Let's talk about trading compute

文章探讨了GPU算力交易这一新兴市场,指出当前算力价格高企(B300超过$24/gpu/hr)。作者以推理云服务商为例,说明固定价格收入与浮动GPU租金之间存在价格风险错配。通过一个视频生成客户案例,演示如何用看涨期权对冲未来算力租金上涨风险:先从厂商多年期套餐报价推算出伪远期曲线(考虑折现后各期块价格),再在二叉树模型下为期权定价,得到覆盖目标季度租金上限的成本。作者认为算力衍生品市场将深刻改变neocloud等企业的增长与风险管理方式。
投资 › 衍生品 Eugene Ye 2026-09-2819.1 KB 175.7K 511 83

如何做一个 Trading Agent

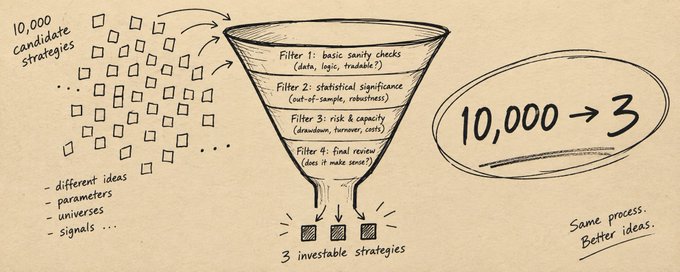
文章指出构建 Trading Agent 的核心难点不是下单或找到策略,而是以快于策略衰减的速度生产新假设并用严苛手段证伪假策略。作者拆解了发现、证伪、执行、止损四个环节,介绍统计套利、波动率曲面错价、因子残差、内部人交易信号四类错价目标及其数学模型,并提出扫描层、推理层、编排层、执行层的四层架构:大模型只负责扫描与推理,执行必须用确定性代码。文章还详细阐述了多重检验校正、交易摩擦成本、point-in-time 数据、样本外隔离、硬编码风控与四分之一 Kelly 仓位等工程纪律。

投资 › 量化交易 Shen Huang 2026-09-1925.5 KB 69.4K 256 87

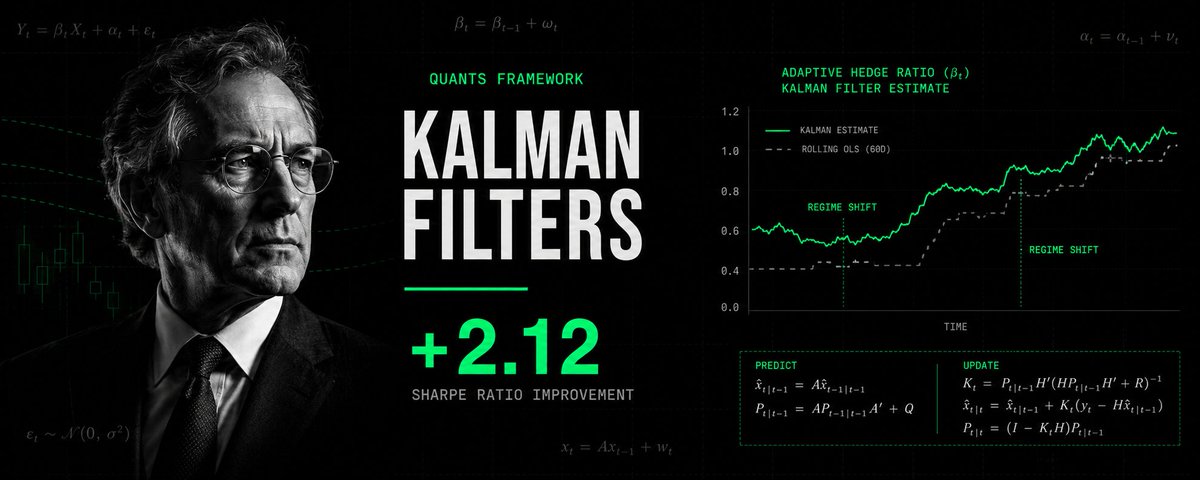
How To Use Kalman Filters To Build Adaptive Pairs Trading Strategies (Quant Framework)

本文介绍了如何使用卡尔曼滤波器构建自适应的配对交易策略。文章首先指出静态对冲比率在配对交易中的缺陷,然后详细解释了卡尔曼滤波器的数学原理和实现代码,包括状态方程、观测方程以及预测-更新过程。最后,文章提供了一个完整的Python实现,包括策略类、信号生成和回测功能,展示了卡尔曼滤波器如何动态调整对冲比率以适应市场变化。

投资 › 股票 venus 2026-08-1516.3 KB 260.3K 181 80

国外名校量化金融免费公开课完整指南(2026最新版)

本文是一份2026年最新的量化金融免费学习资源指南。作者整理了来自MIT、Columbia、Stanford等顶尖名校的公开课资源,涵盖了数学基础、金融工程、风险管理和机器学习等核心领域。文章详细列出了完全免费的OpenCourseWare课程、免费旁听的MOOC、大数据资源以及WorldQuant University的免费硕士项目,并规划了从基础到进阶的实用学习路径,建议配合Python项目进行实战练习。

投资 › 量化金融 萌鸟-BirdVision 2026-07-086.6 KB 158.1K 314