Wiki 知识库

全部文档 / 标签: 统计套利

3 篇
清除

如何做一个 Trading Agent

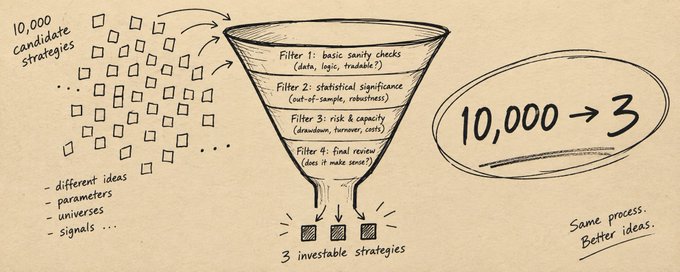
文章指出构建 Trading Agent 的核心难点不是下单或找到策略,而是以快于策略衰减的速度生产新假设并用严苛手段证伪假策略。作者拆解了发现、证伪、执行、止损四个环节,介绍统计套利、波动率曲面错价、因子残差、内部人交易信号四类错价目标及其数学模型,并提出扫描层、推理层、编排层、执行层的四层架构:大模型只负责扫描与推理,执行必须用确定性代码。文章还详细阐述了多重检验校正、交易摩擦成本、point-in-time 数据、样本外隔离、硬编码风控与四分之一 Kelly 仓位等工程纪律。
投资 › 量化交易 Shen Huang 2026-09-1925.5 KB 69.4K 256 87

How to Use GPT-6 Astra to Find Profitable Trading Strategies 24/7

本文介绍如何利用 OpenAI 于 2026 年 9 月发布的 GPT-6 Astra 构建 24/7 自动发现盈利交易策略的 AI Agent,将过去量化对冲基金(如文艺复兴科技)需数百万美元搭建的策略发现流水线成本降至每月约 300 美元。文章详解四大市场错误定价来源:统计套利(Ornstein-Uhlenbeck 均值回归)、波动率曲面错配(Heston 模型)、因子分解异常(Fama-French 五因子残差 alpha)与内部人信号检测(集群买入 Cluster Score)。作者为后端开发者 Roan,专注系统设计、高频执行与量化交易系统。

技术 › Agent Roan 2026-09-0927.8 KB 2.3M 1.8K 64

赌场从不亏损的数学原理与交易者的复制之道

文章深入解析了赌场、对冲基金及顶级交易员背后的核心数学原理——大数定律。作者指出,散户常因样本量过小而误判策略优劣(如仅凭10笔交易或5连败下结论),而赌场通过海量微小优势和严格的风控实现稳定盈利。文章强调,拥有优势后需通过大样本量消除不确定性,并纠正散户在样本统计、执行纪律和仓位管理上的常见错误。

投资 › 方法论 Goshawk Trades 2026-04-2225.0 KB 133.4K 538 76