全部文档 / 标签: 趋势跟踪
4 篇
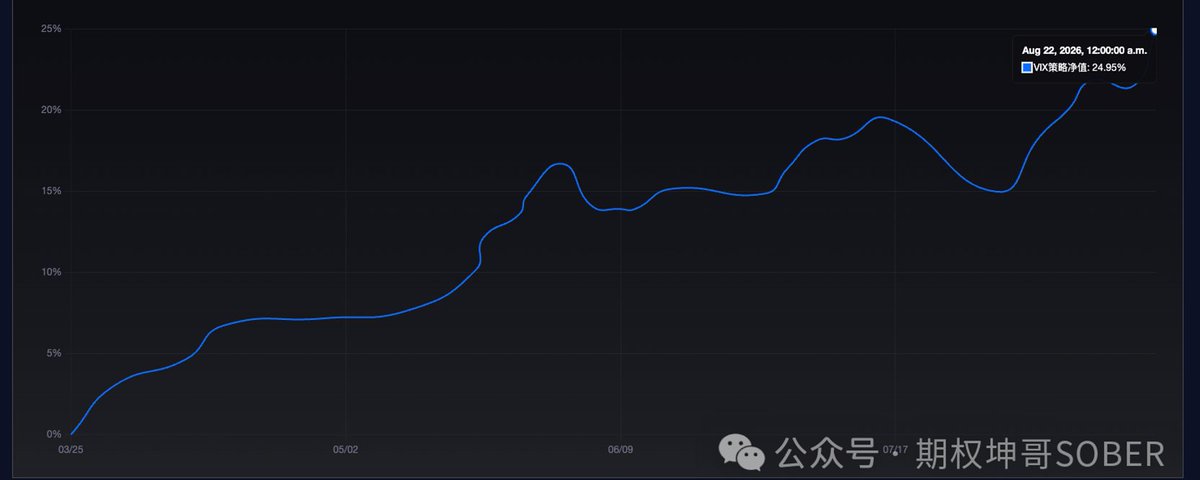
5个月年化60%、回撤不到5%:VIX多空期权策略实盘复盘
本文复盘了一个VIX波动率多空策略5个月的实盘表现:累计收益24.95%,年化约60%,最大回撤不到5%。策略核心是不赌方向、只跟波动率趋势:VIX低时做空波动率收割恐慌溢价(VRP),VIX飙升时切换做多捕捉恐惧扩张。作者强调回撤小的关键在于不赌均值回归、严格止损和纪律性切换,而非运气。文章还结合当前30年美债收益率破5.3%的市场环境分析了策略的实际运作场景。
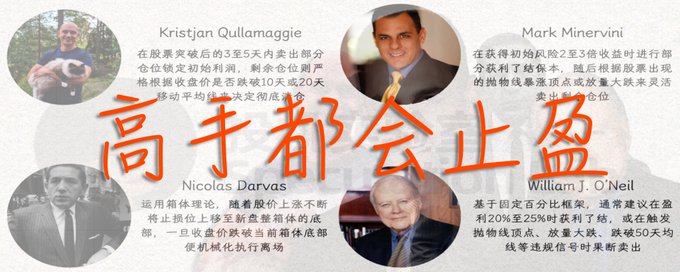
4位顶级交易员的止盈策略
文章详细介绍了四位顶级交易员——Kristjan Qullamaggie、Mark Minervini、尼古拉斯·达瓦斯和威廉·欧奈尔的止盈策略。涵盖了分批锁定利润、均线跟踪、箱体理论突破止损以及基于盈亏比和统计数据的离场规则。文章强调卖出规则需客观化,旨在平衡利润保护与趋势延续,避免情绪干扰。
回测 236 个 TradingView 策略:发现 21 个赚钱机器
文章详细介绍了 Minara AI 团队对 236 个公开 TradingView 策略进行的严格回测流程。他们在 HyperLiquid 的真实手续费环境下复制交易,发现只有 63 个策略通过了严格的复制校验,其中 21 个策略的年化收益率超过了 10%。研究指出,交易频率是侵蚀利润的主要杀手,低频策略往往能保持优势,而高频策略(年交易 200 次以上)基本由盈转亏。