2万U做LP,真的能躺平吗?——LP入门篇
本文是LP(流动性做市)入门系列的第一篇,作者系统讲解LP的基础认知。LP即把资金放进池子供他人交易从而赚取手续费,类似种田。文章澄清了常见误区:LP不是存款,池内资产比例会随价格自动转换;介绍了收益来源(手续费、激励)、无常损失的概念、成交量与流动性的关系,以及集中流动性区间(V2均匀铺、V3自选区间、V4增强)的原理与取舍。还列举了新人常见的认知坑,如APR高不等于赚钱。作者预告后续将推出实操篇和策略篇,分享加池、撤池等操作经验。
本文是LP(流动性做市)入门系列的第一篇,作者系统讲解LP的基础认知。LP即把资金放进池子供他人交易从而赚取手续费,类似种田。文章澄清了常见误区:LP不是存款,池内资产比例会随价格自动转换;介绍了收益来源(手续费、激励)、无常损失的概念、成交量与流动性的关系,以及集中流动性区间(V2均匀铺、V3自选区间、V4增强)的原理与取舍。还列举了新人常见的认知坑,如APR高不等于赚钱。作者预告后续将推出实操篇和策略篇,分享加池、撤池等操作经验。
本文整理了套利交易员CJ关于链上LP做市与套利的实战方法论。核心观点包括:将LP作为主动概率交易体系而非被动理财;利润本质来自散户FOMO情绪造成的价格摩擦;进场前须验证手续费能否跑赢无常损失;单边挂单无常亏损为区间百分比的一半;APR高于3000%可做、低于1000%为禁区;结合方向判断设计做多/做空LP;脱离区间立即撤池止损;坚决拒绝第三方自动再平衡工具;并给出防MEV夹子攻击的私有RPC与滑点设置等实操建议。
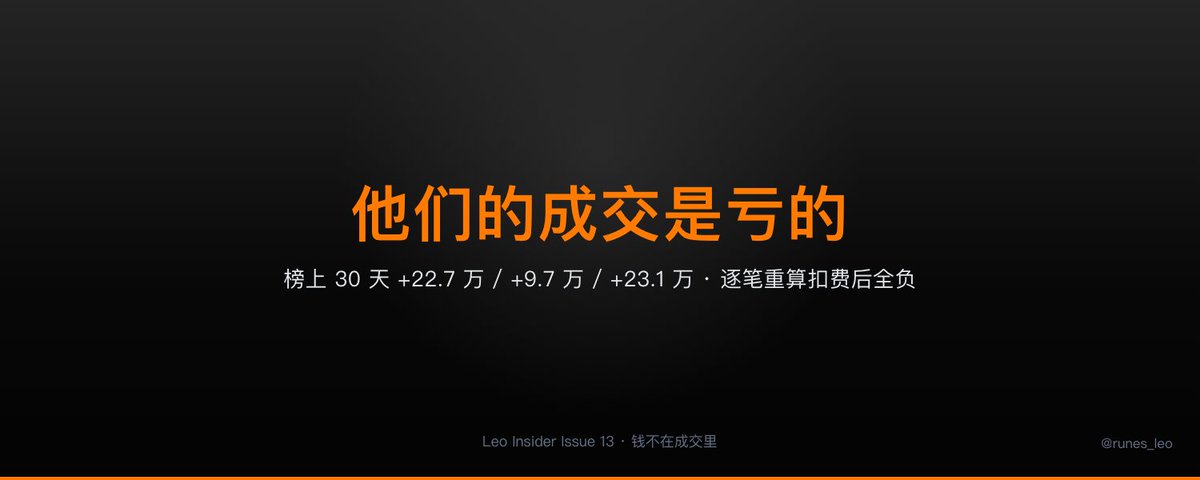
作者将排行榜上三个30天收益为正的链上地址的成交逐笔重算,扣除吃单手续费后发现三人成交层均为负(−1,634、−627、−976)。其中一人收益来源是4,484美元返佣入账,成交只是获取返佣的成本。文章指出跟单的错误在于抄的是可见的行为,而赚钱的是不可见的结构(账户等级、规模、返佣资格),并给出跟单前三行自查清单:曲线是否扣费、成交层是否为正、收益来源是否可复制。
文章详细介绍了 Minara AI 团队对 236 个公开 TradingView 策略进行的严格回测流程。他们在 HyperLiquid 的真实手续费环境下复制交易,发现只有 63 个策略通过了严格的复制校验,其中 21 个策略的年化收益率超过了 10%。研究指出,交易频率是侵蚀利润的主要杀手,低频策略往往能保持优势,而高频策略(年交易 200 次以上)基本由盈转亏。
文章作者分享了一名程序员利用 Python 从事量化交易的经历。文章指出程序员在编写代码、调用 API 和理解数据结构方面具备天然优势,并详细解读了网格交易、DCA、套利等核心概念。作者重点强调了手续费和滑点对收益的影响,推荐了零 Maker 费率的交易所 MEXC,并利用 CCXT 库实现了自动化策略。同时,作者分享了过拟合、延迟和风控方面的实战教训,建议新手从模拟盘起步,重视风控和数据分析。