什么是一个正确的交易系统?
文章剖析了散户典型的情绪化交易循环:追涨、撤止损、浮亏加仓、恐慌割肉,指出其根源是缺乏交易系统。作者从概率学视角出发,认为盈利的本质是正数学期望,由胜率与盈亏比共同决定。一个正确的交易系统包含四个部分:确定的进场信号、前置硬性止损、倒推得到的仓位管理、客观的离场规则。系统化交易能阻断人性本能对操作的干扰,将交易从心理博弈转变为可执行的流程。作者倡导'沃尔玛交易法',设置好止盈止损后远离盘面,依靠规则面对市场不确定性,最终获得波动世界中的真实生活。
文章剖析了散户典型的情绪化交易循环:追涨、撤止损、浮亏加仓、恐慌割肉,指出其根源是缺乏交易系统。作者从概率学视角出发,认为盈利的本质是正数学期望,由胜率与盈亏比共同决定。一个正确的交易系统包含四个部分:确定的进场信号、前置硬性止损、倒推得到的仓位管理、客观的离场规则。系统化交易能阻断人性本能对操作的干扰,将交易从心理博弈转变为可执行的流程。作者倡导'沃尔玛交易法',设置好止盈止损后远离盘面,依靠规则面对市场不确定性,最终获得波动世界中的真实生活。
文章系统介绍了威科夫操盘法这一经典交易分析方法。作者指出,交易失败的关键不在缺少指标,而在于没有看懂市场背后的供需行为。文章从威科夫的生平讲起,阐述其"复合人"的市场世界观,详解三大定律:供求定律、因果定律、努力与结果定律,并通过四阶段循环(累积、上涨、派发、下跌)揭示主力资金的完整操盘剧本。文章还深入解析了累积模型与派发模型中的关键术语(Spring、SOS、UTAD等),强调威科夫方法的本质是用主力视角审讯市场,识别筹码转移的意图。
作者基于Grok对其多年公开推文与周报的归纳,系统梳理了自己的买方投资体系:以认知差为超额收益来源,以估值纪律为约束,以仓位分层为执行工具,以尾部风险管理为生存条件。文章提出可复制的六步决策顺序、成熟买方的五次转换(信息→预期差→盈利→估值→仓位→预案),以及制度宏观、产业公司、组合工程三套坐标系。作者强调波动不等于风险,投资者应追求'模糊的正确',并通过公开分析帮助读者建立自己的判断框架,方法上最接近霍华德·马克斯。
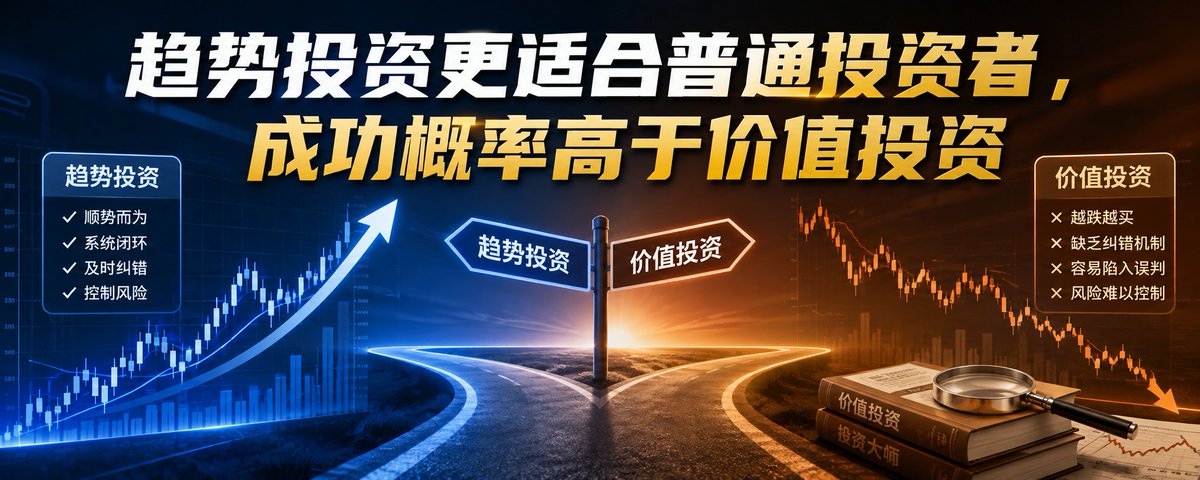
文章论述趋势投资为何比价值投资更适合普通投资者。趋势投资拥有完整的买入、持有、卖出、纠错闭环,纪律性更强;而基本面投资缺乏天然纠错机制,投资者容易在越跌越买中陷入巨大亏损(如融创案例)。选股能力只是投资体系的一环,仓位管理与风险管理同样关键。投资的核心在于分辨什么时候应该坚持、什么时候应该纠错,任何成熟体系都必须保留纠错能力,在长期犯错中控制损失、保住本金,让正确判断产生足够收益。
Earlybird投资人Andre Retterath在How I Invest播客中分享了将风投机构转型为AI原生投资平台近十年的经验与七点核心心得。文章探讨了风投中的幂律分布与漏投明星项目的巨大代价(如错过Lovable的50倍回报)、不存在万能的'优秀创始人'标准(不同技术层级对创始人要求不同)、融资能力与创始人个人品牌正成为硬技能,以及AI原生机构应从第一性原理出发重新设计工作流程而非简单套用AI等观点。
作者分享了基金投资从入门到精通的路径。指出80%的投资者停留在“抄作业”阶段,剩余20%的人因性格差异分化进入不同的投资圈子,逐渐形成自己的方法论。从抄作业到入门必须主动学习技术面(K线、指标等)和基本面(财报、估值模型等)知识,以及宏观政策。但作者认为这些知识本身“什么用都没有”,真正的进阶在于像生物学中的“涌现”一样——大量基础知识堆叠后量变产生质变,最终涌现出属于自己的投资方法和策略。
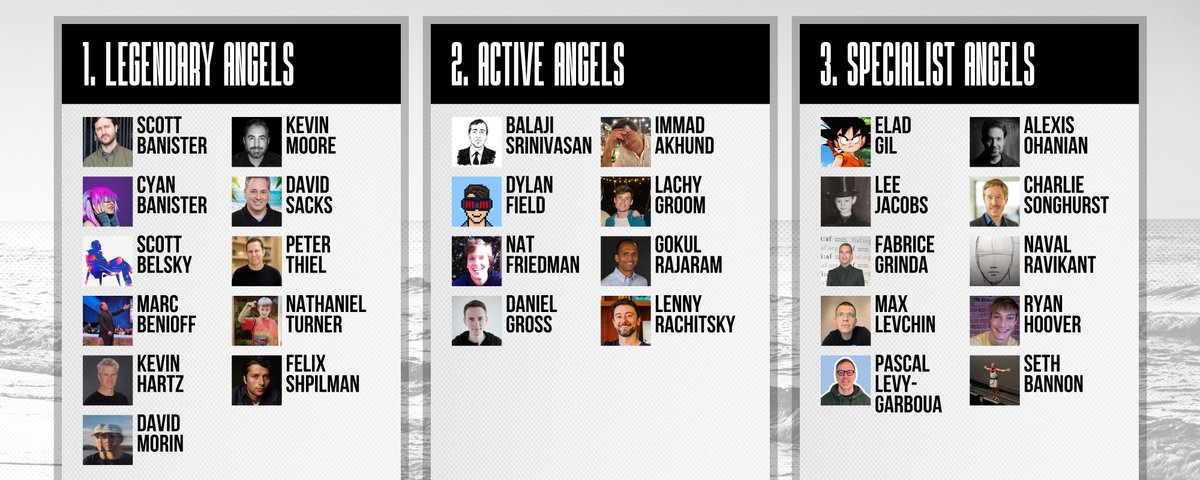
作者针对近期知名孵化器和风投排行榜引发的争议,提出了一个以创始人为核心视角的天使投资人评估方法。他认为无法做出完全客观的排名,而是回答一个更实际的问题:谁有可信证据能在此刻、此阶段对该公司有用。他提出优秀天使的四个标准:早期判断力、可重复性、相关运营经验和投资后的实际帮助。评估方法以早期选择记录为核心,优先采信公开可验证的融资链条和退出结果。文章按传奇天使、活跃天使和专业天使三类列出了约30位候选人,包括Peter Thiel、David Sacks、Nat Friedman等,并附其代表投资案例。
本文为 Chris Lee(李书沸)关于《AI 超级周期》的深度访谈。他提出 AI 投资应基于能源、芯片、存储、光互连和云端“五层产业链加 Crypto”的框架。核心观点认为 AI 真正的瓶颈在电力而非算力,因此极度看好能源与 AI 硬件。同时,由于寡头垄断和长期合约锁定,HBM 存储正脱离传统周期股逻辑。在芯片格局上,英伟达凭借 CUDA 生态稳固训练市场,而 ASIC 将在超大客户推理端分羹,两者共存做大蛋糕。强调掌握产业链稀缺节点和资产配置远比单纯选股更重要。
文章转述了职业投资人静水关于如何抓住市场机会的四步法:坚持一年读财报打基本功、独立思考判断核心高增长行业、全方位验证后介入、坚定持有至基本面拐点。同时,作者针对普通人执行难度提出了三点修正建议:精简范围聚焦赛道、引入高频数据交叉验证、建立估值锚点,强调认知是财富的基础。
文章介绍了 Loop Engineering 的概念,旨在将 AI 从“一问一答”的聊天工具转变为能够持续执行并自我验证的“投研助理”。作者详细阐述了 Loop Engineering 的核心机制(目标、执行规则、验证标准、状态记忆),并结合美股投资场景,提供了一个具体的实战案例:每日美股市场研究 Loop。通过定义明确的 Prompt、引入独立的 Reviewer Skill 进行验证、以及利用 LOOP-STATE.md 保持记忆,投资者可以构建一个自动化且可靠的信息处理工作流,从而提升投研效率。
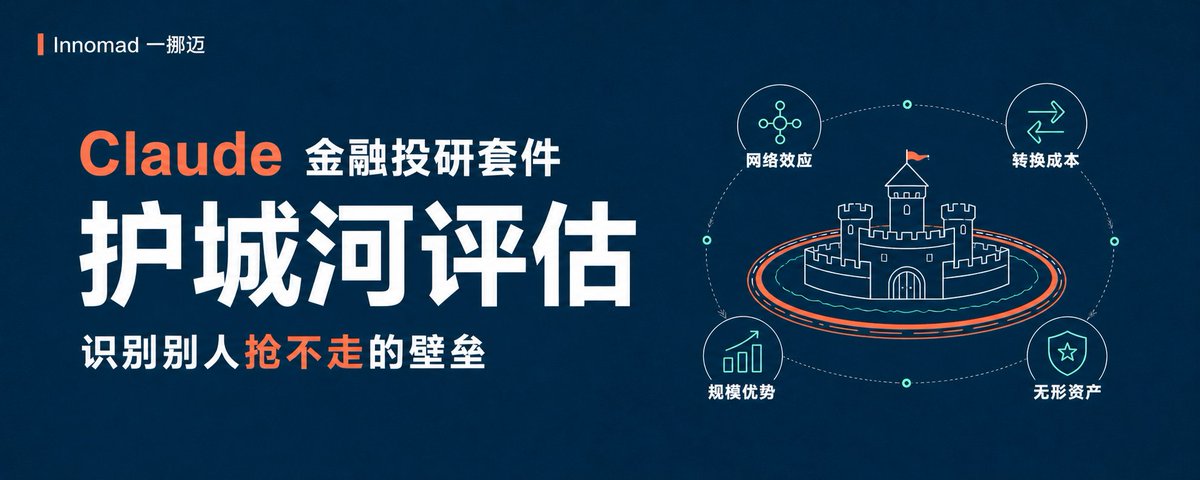
文章指出相比于增长率和估值,护城河才是决定一家公司能否持续赚钱的关键。作者基于巴菲特的“城堡与护城河”理论,结合 Claude 开源的投研框架,详细拆解了网络效应、转换成本、规模优势和无形资产这四种护城河类型,并提供了一张量化评估表。文章通过英伟达和戴尔的对比分析,阐述了护城河深浅对利润率的决定性影响,同时纠正了将“先发优势”和“高增长”误判为护城河的常见误区。
文章深度解析了传奇投资人德鲁肯米勒 30 年年化 30% 且无亏损记录的投资智慧。内容涵盖其个人成长、导师影响、核心方法论(如“重仓与止损”、“资本周期”、“盯央行而非财报”)以及对宏观流动性的独特理解,揭示了其如何在巨大的心理压力下保持长期的卓越表现。
本文从投资视角出发,将AI产业链划分为算力基础设施、模型层、中间件、应用层及能源约束四个层级。作者主张建立“知识仓”,深入理解产业逻辑,以应对未来的市场波动。文章详细分析了英伟达等核心公司的护城河,并指出了光互连、散热等第二、三圈层的潜在投资机会,强调了从“训练”向“推理”转变带来的市场格局变化。