Wiki 知识库

全部文档 / 标签: 估值

17 篇
清除

Anthropic要IPO了,招股书里11个有趣的细节

Anthropic公开IPO申请,计划募集约1000亿美元,估值或达1.5万亿~2万亿美元,或成人类史上最大IPO。文章总结了招股书中11个有趣的细节:股票代码ANT与6年前蚂蚁集团IPO的巧合;收入五个季度暴涨30倍、算力投入产出比转正;账面巨亏807亿美元实为可转换票据公允价值变动;向小说家Bartz支付15亿美元版权和解金;5%-7%收入来自违规客户;与马斯克从骂战到签署1205亿算力合同;签署超5000亿美元照付不议的算力合同;7位创始人花7美元掌握50.1%投票权;设立公益基金及Windfall条款;Dario履历未提百度经历等。

投资 › 股票 数字生命卡兹克 2026-10-2720.3 KB 21K 104 77

SpaceX 财报解读:迈向首家 100 万亿美元市值公司

SpaceX 第三季度营收 146 亿美元,同比增长 161%,净利润 44 亿美元,扭转上年同期亏损。其最大业务已不再是火箭,而是 AI 超级智能业务(76 亿美元,增长约 830%),超过 Starlink 和发射业务。作者认为 SpaceX 正构建独一无二的完整体系:火箭、全球通信网络(Starlink 1360 万用户)、吉瓦级算力和能源,形成竞争者无法复制的飞轮。公司市值约 2 万亿美元,作者论证通往 10 万亿乃至 100 万亿估值的路径,同时提示资本开支巨大、AI 信贷周期和关键人物风险。

投资 › 股票 Peter H. Diamandis, MD 2026-10-269.7 KB 267.4K 1.8K 80

SpaceX 市值 2.2 万亿、收入 400 亿,他把这叫作资本市场史上最离谱的定价

本文整理了 Noble Capital Advisors 管理合伙人 George Noble 在 Bloomberg 节目上的观点。他认为 AI 是人类历史上最大的资本错配,CoreWeave 是其最大空头仓位,当前 60 美元的价位比 107 更适合做空,判断依据不在股价而在信用市场的 CDS 和债券定价。他对 SpaceX 给出'资本市场史上最离谱定价'的评价,指出约 100 倍收入的估值与十亿股级别解禁压力。其多头仓位在能源板块,看重标普中能源仅占 3.5% 权重却贡献约 12% 自由现金流、行业自然衰减及长期投资不足。最后他认为债务只有通缩或印钱贬值两条路,政策制定者永远选后者,对冲首选黄金。

投资 › 股票 Saito 2026-10-247.8 KB 1.1K 1 78

硅谷没有忠诚

文章以Khosla Ventures两位合伙人Khosla与Rabois因AI编程公司Factory顾问Degnan跳槽至竞争对手Cognition而公开争执为切入点,揭示了硅谷一级市场的现实逻辑:资本可以同时下注多家竞对公司,但关键资源(如顶级销售高管、企业客户、信息通道)永远是排他的。文章剖析了两家公司快速膨胀的融资与估值、VC圈层化的人脉网络、投资人与高管身份的切换,以及股东兼客户的利益冲突,指出创业者所期待的忠诚从未在合同中被承诺,资本最优化配置往往意味着牺牲个别被投公司的利益。

投资 › 宏观经济 动察Beating / Sleepy 2026-10-0214.1 KB 2.2K 3 85

红杉合伙人 Pat Grady 分享 AI 行业 LP Meeting 要点

红杉合伙人 Pat Grady 公开了与 Boston College 的 LP meeting 录像,信息密度极高。要点包括:JEV 七天内收入从零增至一亿;AI 公司增速远超历史水平,Instinct 保持日均 10% 增长;出现连融两轮风气,红杉陪建公司平均投后估值 1.1 亿,一个月后只出钱方给的估值达 34 亿,他称之为泡沫;企业希望 own 自己的 intelligence,专用架构 lab 跑赢通用 lab;应用层公司每 4 个月需 reinvent 一次;组织正向 network of agents 演进;labs 模型已在自我迭代,alignment 未被重视;hyperscaler 开始借钱做 capex。

投资 › 宏观经济 Tykoo (@0xTykoo) 2026-09-273.1 KB 79

The Great Neolab Trade

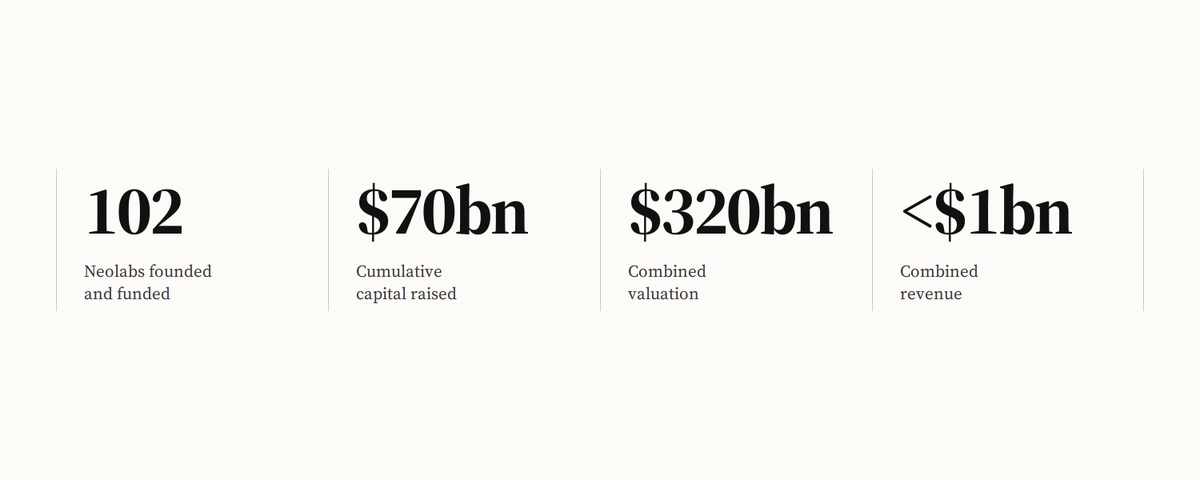
文章分析了AI新实验室(Neolabs)的投资热潮。OpenAI和Anthropic合计年收入约1250亿美元,估值超3万亿美元,成为史上最快的价值增长。早期投资这两家的反共识押注获得了巨大回报。此后FOMO情绪驱动资本疯狂涌入:三年内102家Neolabs融资700亿美元,总估值约3200亿美元但收入微薄。作者指出这一赌注成立需满足三个条件:前沿实验室不被开源商品化、创新将来自实验室之外、Neolabs需在巨头获得能力前建立差异化分销。按当前估值推算,Neolabs需实现约1460亿美元合计收入才能获得3倍回报,实现10倍回报则需5000-9000亿美元收入,远超OpenAI与Anthropic当前收入之和。

投资 › 宏观经济 Paul Bonnet 2026-09-059.4 KB 135.4K 308 80

谁会傻逼到这个时候去买希音

文章梳理了希音(SHEIN)历时三年的上市之路:从估值近千亿美元的2022年,因美股政治阻力、港股低迷、伦敦遭中国证监会备案审查等辗转,最终2026年9月以约265亿美元市值在香港挂牌,打了2.7折,上市即破发。作者以'甲醛白菜'比喻希音将隐性成本转移到供应商、工人、环境与税务上的低价模式,指出免税政策取消、环保规费等使隐藏成本逐步被清算,营收增速骤降。最黑色幽默的是IPO募资17.4亿却需赔付老股东35亿,基石投资者与受偿机构高度重合。作者认为便宜不是买入理由,散户不该比机构更自信。

投资 › 股票 风无向🦅 2026-09-0411.0 KB 66K 47 83

being legible to capital(在共识市场中如何被资本读懂)

作者指出当前风险投资市场高度共识化,要么极热要么无人问津,VC 不再做独立判断而是相互参考信号。文章为正在融资的创始人提供实操建议:找对公司内部联系人并争取直达 GP 的引荐;谨慎报出融资金额并留有余地(宁可略低以求竞争性条款);理解 VC 并不想要'便宜'的价格,领投方通常要求至少 10% 股权稀释;讲好故事、展示独特洞察和优秀新员工;保持信息真实,因为圈子里消息传播极快;最后提醒即使在冷门赛道也可作为逆向投资标的寻找支持者,核心是保持公司活着并持续推进雄心。

投资 › 创业融资 Nikunj Kothari 2026-08-287.5 KB 268.1K 704 80

财报公布后不反应,老黄叙事后才反应

英伟达财报连续15个季度超预期,但市场已对此脱敏:财务数据公布时股价反应平淡甚至小幅下跌,隐含波动率也降至近年低位。真正推动股价上涨4%的,是黄仁勋电话会议的前瞻表态——宣称“AI拐点已经到来”,并上调2028年远期增长目标。作者认为,投资者当前更关注AI算力能否转化为终端软件收入与自由现金流、商业闭环何时成型,这些决定估值分母端的因素远比单季业绩超预期更重要。后续可观察此轮信心提振能维持多久。

投资 › 股票 付鹏的财经世界 2026-08-276.0 KB 48.7K 162 76

Hugging Face 估值 130 亿:AI 界 GitHub 为何试探出售

Hugging Face 正接触潜在买家,估值可能超 130 亿美元,比当年微软收购 GitHub 的 75 亿还高。文章分析其价值来自模型分发入口地位:平台模型、数据集超百万,Qwen、DeepSeek 等开源模型均以此为主阵地。公司年化收入已过 1 亿并盈利,出售并非自救,而是趁高位试探最优价格。核心难题在于中立性:任何大买家(Google、英伟达等股东)收购都会动摇其他厂商信任。作者回顾微软收购 GitHub 八年后的变化,提醒关注收购后模型迁移自由与推荐公平性。

技术 › LLM 林亦LYi 2026-08-2413.2 KB 5.4K 9 69

忘记ARR:AI公司尽调需要打开代码库

作者通过实际案例指出,传统财务与技术尽调方法不适用于AI公司收购评估。一家宣称拥有'专有AI平台'、ARR达420万美元并年增长40%的公司,打开代码库后发现仅是调用gpt-4o的API包装:一个系统提示词加React前端,600行胶水代码。作者提出AI尽调的四大盲区:模型依赖风险、训练数据责任、以及AI产品与传统SaaS的根本差异,强调评估AI公司必须超越财务报表,直接审查代码库的真实技术壁垒。

投资 › 宏观经济 Mark Ajzenstadt 2026-08-2124.5 KB 154.2K 100 80

Anthropic 2 万亿美元背后的女人

本文深入剖析了Anthropic公司冲刺2万亿美元IPO背后的故事,聚焦于CEO Dario Amodei的妻子Cami Clark。她从蓝领家庭出身,经历破产和成人电影创业失败,最终通过人脉网络成为硅谷权力核心人物。文章还探讨了Anthropic的宗教式管理文化、融资循环模式以及估值争议,揭示了AI行业光鲜背后的复杂矛盾。

投资 › 宏观经济 天机阁 2026-08-1513.3 KB 6.5K 3 81

每个类别都有一个赢家

尽管SaaS行业整体估值下滑,但几乎每个细分领域都有领导者脱颖而出。CrowdStrike、Cloudflare、Shopify、Samsara、ServiceNow、Figma、Twilio和Salesforce等公司凭借AI战略,在各自领域获得了远超行业中位数的估值倍数。这些公司利用AI代理、数据优势和平台效应,实现了高增长和高估值。文章还指出,虽然市场估值天花板从2021年的100倍降至34倍,但头部公司的估值正在回升。

投资 › 股票 Tomasz Tunguz 2026-08-128.5 KB 42.7K 249 82

一口气了解 OpenAI:被苹果起诉与高估值背后的逻辑

本文全景剖析了OpenAI从非营利实验室向万亿估值巨头蜕变的历程。其收入高速增长但因高昂算力成本深陷亏损,高估值全靠不断兑现的“故事”支撑。为摆脱手机厂商的入口控制,OpenAI重金收购团队进军硬件,却因涉嫌窃取商业机密遭苹果起诉。文章指出,AI行业在拼完模型与算力后,已步入争夺硬件入口的白刃战,而“讲新故事并兑现”是其生存发展的核心逻辑。

投资 › 宏观经济 Luna 2026-08-0915.3 KB 7.5K 10 88

AI商业模式的危机

文章深入分析了AI产业面临的商业模式危机。尽管AI产品需求旺盛、用户增长迅速,但巨额的资本开支与实际收入之间存在巨大鸿沟。模型公司夹在中间,面临重工业般的投入成本、大宗商品般的定价压力,却享受着软件公司的高估值,这种结构性错配导致其长期盈利能力存疑。

技术 › LLM snowboat 2026-07-2155.1 KB 14.7K 27

巨浪已至:智谱创始人唐杰最新战略信深度解读

本文解读了智谱AI创始人唐杰在股价震荡期间发布的内部信《巨浪已至》。信中明确上市不是终点,智谱将继续押注长程任务、自治智能体、自我训练及安全治理等基础研究。文章结合市场背景,分析了其“摸高”计划与开源策略背后的逻辑,指出这是一次针对资本市场与内部团队的叙事重构,旨在用AGI的宏大愿景支撑万亿估值。

技术 › LLM KK.aWSB 2026-07-1315.7 KB 41.3K 58

What I Learned from Two Weeks Inside China's AI Ecosystem

作者分享了两周深入中国 AI 生态的实地观察。虽然中国技术人才勤奋且基础扎实,但受教育和投资文化影响,创始人缺乏独立思考和从 0 到 1 的叛逆精神,更多是现有模式的优秀执行者。作者极度看好深圳硬件生态的迭代能力,但对软件层持悲观态度,认为中美模型差距正在扩大。此外,文章指出当前中国 AI 市场估值泡沫严重,远超合理倍数。

投资 › 宏观趋势 José Maria Macedo 2026-03-2719.8 KB 598.7K 932 82