Polymarket 避雷指南:数据分析与盈利策略
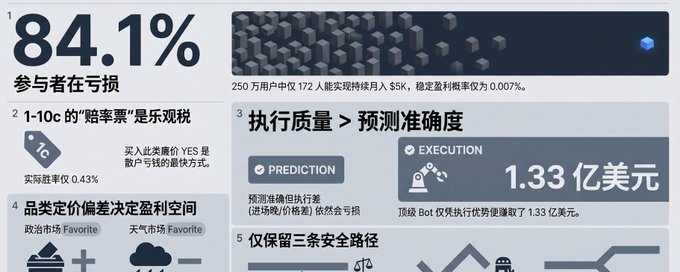
本文基于大量链上交易数据和学术研究,深度剖析了预测市场平台 Polymarket 的盈利真相。文章指出绝大多数散户处于亏损状态,并详细揭示了买低价长单、做市、AI 自动交易、跟单等七大常见陷阱。同时分析了顶级盈利者的操作逻辑与执行优势,最后提出了可行的交易路径与心态红线,旨在为投资者提供一份客观理性的市场避雷手册。
本文基于大量链上交易数据和学术研究,深度剖析了预测市场平台 Polymarket 的盈利真相。文章指出绝大多数散户处于亏损状态,并详细揭示了买低价长单、做市、AI 自动交易、跟单等七大常见陷阱。同时分析了顶级盈利者的操作逻辑与执行优势,最后提出了可行的交易路径与心态红线,旨在为投资者提供一份客观理性的市场避雷手册。
本文是一篇详细的技术教程,作者介绍了如何利用 Hermes Agent 搭建一个自动化的 Polymarket 天气交易机器人。文章首先阐述了 Hermes 相比 OpenClaw 的三大优势:持久化记忆、自我进化的技能生成能力以及全天候执行层。随后,作者列举了 Polymarket 上通过 AI 代理获得巨额回报的成功案例,并提供了从 VPS 准备开始的详细安装步骤。文章指出,Hermes 能够通过闭环学习不断优化交易策略,为用户带来自动化收益。
本文详细介绍了一种通过 TradingView MCP 将 Claude AI 直接连接到 TradingView 的方法。这使得 Claude 能够读取实时价格数据、执行技术分析、绘制图表指标、管理警报列表,甚至充当自动交易助手。文章不仅解释了背后的技术原理(利用 Node.js 和 MCP 服务器),还提供了在 5 分钟内完成配置的详细步骤,以及抓取实时数据、生成市场研究报告、UI 自动化等多个实际应用场景。
文章详细介绍了 Minara AI 团队对 236 个公开 TradingView 策略进行的严格回测流程。他们在 HyperLiquid 的真实手续费环境下复制交易,发现只有 63 个策略通过了严格的复制校验,其中 21 个策略的年化收益率超过了 10%。研究指出,交易频率是侵蚀利润的主要杀手,低频策略往往能保持优势,而高频策略(年交易 200 次以上)基本由盈转亏。
作者 Leo 记录了作为独立开发者利用 AI 在 Polymarket 进行量化交易的真实经历。文章通过 15 个策略(H 系列)的实战复盘,详细展示了 85% 的策略失败率,并深入剖析了包括回测偏差、部署事故、数据造假、做市困境及策略停止在内的 5 个具体深坑,总结了量化交易本质是证伪假设而非单纯盈利的元认知。
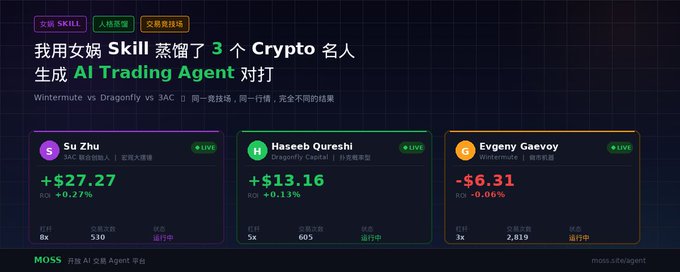
作者利用“女娲”Skill 将 Wintermute 创始人、Dragonfly 合伙人和 3AC 联合创始人的交易人格蒸馏为 AI Agent,并在同一交易竞技场进行 150 天回测与实盘。实验发现,蒸馏出的策略差异巨大,不仅复刻了真人的交易风格,也保留了其弱点,展示了 AI 在量化交易中的人格化应用潜力。
本文改编自@MrRyanChi,详细阐述了在Agent时代(2026年)普通人如何通过量化交易实现技术平权。文章以预测市场为例,系统梳理了量化交易的知识地图,涵盖概率论(贝叶斯推断、凯利公式)、统计学(假设检验、回归分析)及线性代数(协方差矩阵)等核心数学基础。通过通俗易懂的图解和实战作业,指导读者从“赌徒”思维转变为基于数学模型的“宽客”思维,并强调在OpenClaw等基础设施支持下,策略设计与架构能力是个体在市场中的核心竞争力。
本文介绍了OpenClaw在A股量化投研领域的应用,包括金融专用Skill的安装与实战指令示例(选股、研报复现、数据监控等)。文章重点强调了使用该工具时必须遵守的六条安全铁律,如独立环境部署、开启沙箱、禁止存储明文密钥等,并附带了常见问题解答。
作者构建了一个完整的AI模拟交易系统,旨在通过“沙盒环境”让AI从理论走向实战。文章详细介绍了利用OKX CLI和Next.js搭建实时Dashboard的技术实现,并提出了核心的“反思沉淀系统”,将交易经验转化为可复用的策略库。通过模拟盘训练和严格的风控机制,实现AI交易能力的持续进化。
本文介绍了在OpenClaw中安装Tushare Skill的应用价值。通过将复杂的A股量化交易流程(如编程、清洗、回测)转化为简单的对话指令,用户可快速获取行情、筛选潜力股、追踪主力资金并生成可视化图表,极大地降低了量化分析的技术门槛。
本文详细介绍了OpenClaw在2026年如何通过AI Agent重构量化交易逻辑,实现低风险高频套利。内容涵盖阿里云零门槛部署流程、四大核心交易场景(盯盘、情绪分析、财报扫雷、竞对分析)实战、风险控制体系以及三大经典交易策略组合,旨在帮助普通投资者利用AI实现自动化交易。
文章作者分享了一名程序员利用 Python 从事量化交易的经历。文章指出程序员在编写代码、调用 API 和理解数据结构方面具备天然优势,并详细解读了网格交易、DCA、套利等核心概念。作者重点强调了手续费和滑点对收益的影响,推荐了零 Maker 费率的交易所 MEXC,并利用 CCXT 库实现了自动化策略。同时,作者分享了过拟合、延迟和风控方面的实战教训,建议新手从模拟盘起步,重视风控和数据分析。