Wiki 知识库

投资 / 宏观经济

120 篇
清除

AI 半导体终局 2026(三)

文章探讨 AI 基础设施建设的长期逻辑:与互联网时代单一维度的用户渗透不同,AI 硬件需求由用户渗透率与人均 token 用量两个指数增长维度相乘驱动,形成历史上罕见的「双 S 曲线接力」,支撑更长的半导体超级周期。同时指出,由于推理的高边际成本,AI 时代商业模式已从「流量×转化率」转向「每 token 毛利」。文章还分析编码(广义)作为下一个 ARR 增长引擎的潜力:大量非编码任务(财务、法务、销售等)正被转化为编码代理执行结构,OpenAI Codex 在非工程岗位的周活用户暴涨即为例证。

投资 › 宏观经济 fin 2026-08-2826.6 KB 975.7K 2.5K 80

“钟才文”连发四文,释放关键信号?

本文解读中财办马甲“钟才文”近期连发的四篇系列文章。作者指出该系列文出现在7月政治局会议之后,是对最高层经济决议的补充解释。文章分析了决策层对经济的新评价体系“稳、韧、新、优”,认为短期稳增长政策门槛抬高,科技与产业政策力度将加大;今年增长目标需至少保住4.5%下限;增量政策存在但触发条件与形势变化挂钩;投资“止跌回稳”目标放弃一半,转向新基建与新产业;商品消费被认定趋于饱和,政策重点转向服务消费;决策层警惕政策“依赖症”,不会有大水漫灌式强刺激;对房地产态度偏乐观,进一步刺激有限。
投资 › 宏观经济 宏观边际MacroMargin 2026-08-2612.8 KB 274.9K 235 81

下一代最重的担子,不是养老,而是替一个扩张时代收尾

文章指出中国面临的不只是人口老龄化,而是人口、房地产、城市化三重增长假设同时失效,进入存量清算阶段。下一代年轻人需同时承担城市维护成本、房地产债务、地方财政转型、AI职业重构及家庭照护缺口。作者分析了资产型增长与老龄社会的错位(账面厚、钱包薄)、财政需从建设型转向照护型、高科技红利传导机制待重建等核心问题,指出真正的代际矛盾是“资产归社会,账单归年轻人”,呼吁完成增长模式结算、有序收缩、公平分配损失,将财政重点从投资于物转向投资于人。

投资 › 宏观经济 DataDan 2026-08-2619.9 KB 11.4K 44 82

从邵艾伦视频看如何找到下一个风口

作者分享邵艾伦寻找风口的经历:2018年做自媒体、2022年转知识付费、2026年押注长视频个人IP,核心方法是观察'已活在未来的人',即看国外已跑通的模式是否会在国内重演。其公式为:先行市场验证 × 国内低渗透率 × 不可逆需求 × 新工具杠杆。AI时代知识贬值,稀缺的是值得信任、敢于表达立场的个人IP,可延伸至健康类IP、播客、一人公司等方向。作者补充'正确时机'变量,认为方向对不等于该现在All in,并在讨论中承认个人IP与Agent推荐是并行的风口。

投资 › 宏观经济 诺鸭船长3 2026-08-264.8 KB 66

日本不会突然崩,它会在一片秩序井然中慢慢变贵

作者以在日本做FDE的视角,分析东京房价松动、永住手续费暴涨20倍与高市早苗'危机管理型投资'三件事背后的共同暗线:日本正在重新给资本、身份和未来定价。文章指出东京楼市呈分层状态,高位失去流动性;20万日元损耗的是外国人才的预期而非钱包;产业政策最大的危险是不允许失败退出;国债利息上升使旧系统续命成本越来越高。作者认为日本不会崩盘,而是会体面而缓慢地失去竞争力,对个人而言最值钱的是退出权:收入全球化、资产流动化、职业可切换。

投资 › 宏观经济 DataDan 2026-08-2613.3 KB 13K 52 82

日本经济真正的拐点:老龄化社会中的AI续命之战

文章从旅日视角分析日本经济与AI发展。日本名义GDP和工资数据改善,但实际消费仍收缩,普通人生活未完全好转。核心问题已从需求不足转向供给不足——劳动力短缺制约交付能力。日本AI落地仍多停留在个人效率层面,真正嵌入业务流程的仅11.9%,卡点在于组织不敢让AI行动。政府押注垂直AI、物理AI与机器人,机会在于保存老师傅暗默知识,但面临软件工程与商业化的短板,还有电力、算力成本约束。作者认为日本AI首要目的是填补人力空缺、维持社会运转,未来最值钱的是能打通企业现场的工程人才,中国团队可凭速度与执行优势切入具体行业场景。

投资 › 宏观经济 DataDan 2026-08-2519.5 KB 13.8K 40 89

铁柱:AI 没有泡沫!AI 越强,降息越近

168X 战情室访谈铁柱,探讨美联储货币政策与 AI 资本开支的关系。铁柱认为美联储的终极使命是保住美债而非通胀或就业;加息压不住通胀水位,年底加息不可能、降息概率 60%。他指出 AI 是对利率不敏感的新房地产,AI 越强美联储越该降息以保护其他产业。SPV 与 GPU 融资标志 AI 进入信用扩张阶段但泡沫还早;需求未见顶,AI 大爆发要等 00 后成为主力军。中国方面,阿里带头举债搞 AI CapEx,开源模型将通过解构、降价、封锁三部曲与美国抗衡。

投资 › 宏观经济 168X / 铁柱 2026-08-2526.6 KB 126.9K 108 79

算力期货:下一个万亿美元期货市场

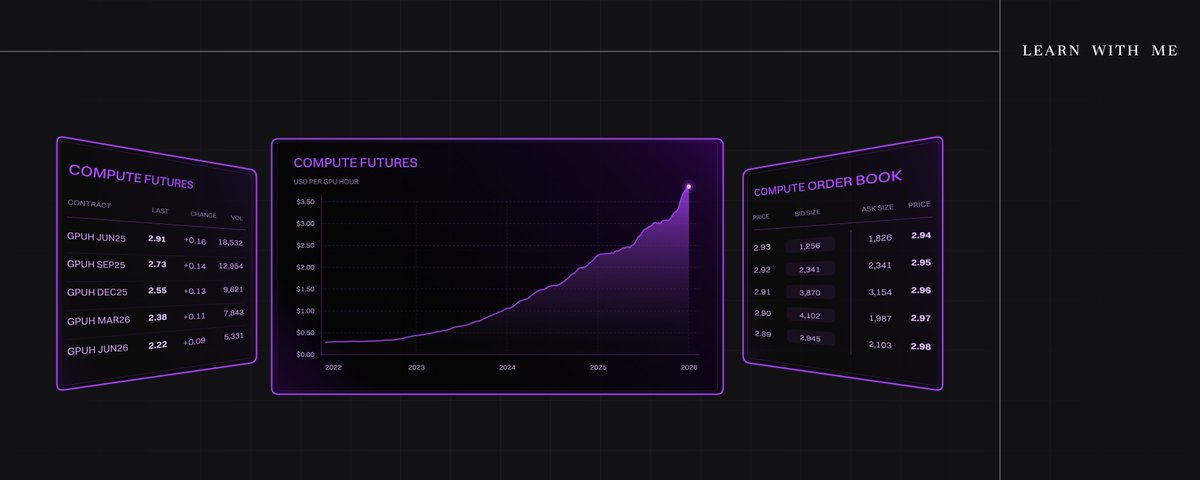
文章探讨了算力金融化的兴起。CME集团与Silicon Data计划于2026年10月推出算力期货合约。2026年AI资本开支达7650亿美元,首次超越油气行业。算力市场面临GPU租金波动、芯片迭代贬值、数据中心建设周期长等风险,急需期货工具对冲。但市场扩展需解决集中度和可互换性两大问题:NVIDIA垄断底层芯片供应,同型号GPU性能差异可达38%。作者发布129页深度报告,分析算力作为资产类的潜力、历史期货市场成败案例、算力交易单位及受益者。

投资 › 宏观经济 Chamath Palihapitiya 2026-08-255.3 KB 219.3K 1.2K 79

AI基础设施的牛鞭效应

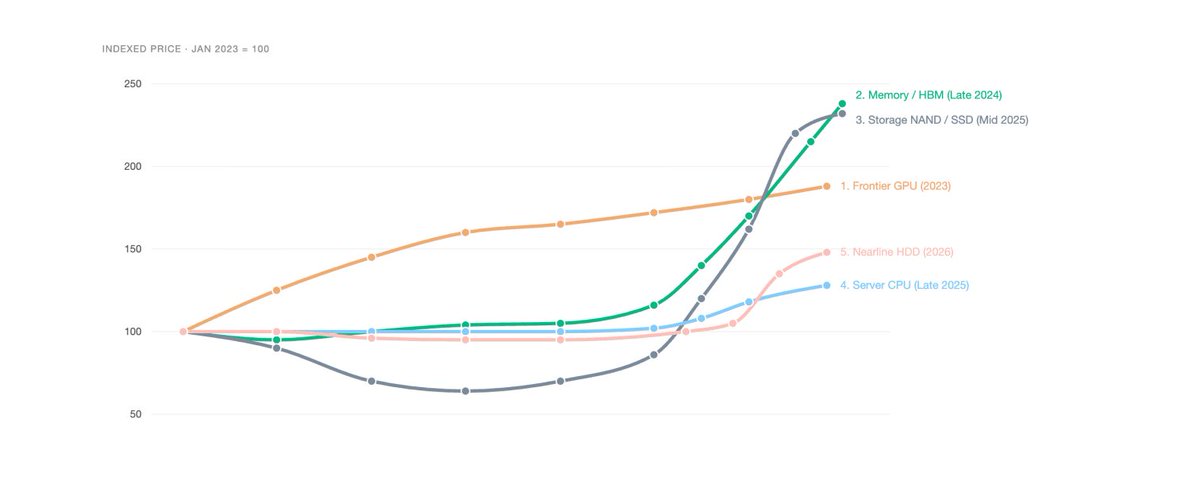
文章分析AI基础设施供应链中的牛鞭效应:从2023年GPU短缺开始,压力依次传导至内存、服务器CPU,再到2026年的大容量存储短缺。HBM生产挤占传统DRAM产能导致SSD价格暴涨,Agent工作流推动CPU需求上升。同时数据中心建设成本高达每吉瓦200亿美元,变压器和涡轮机交付周期长达数年。作者警告,若终端软件收入无法匹配巨额资本支出,2027-2028年新增产能交付时或将面临产能过剩危机。

投资 › 宏观经济 Tomasz Tunguz 2026-08-246.3 KB 40.9K 135 85

AI原生风险投资机构的投资方法论

Earlybird投资人Andre Retterath在How I Invest播客中分享了将风投机构转型为AI原生投资平台近十年的经验与七点核心心得。文章探讨了风投中的幂律分布与漏投明星项目的巨大代价(如错过Lovable的50倍回报)、不存在万能的'优秀创始人'标准(不同技术层级对创始人要求不同)、融资能力与创始人个人品牌正成为硬技能,以及AI原生机构应从第一性原理出发重新设计工作流程而非简单套用AI等观点。

投资 › 宏观经济 Andre Retterath 2026-08-2412.0 KB 7.4K 53 77

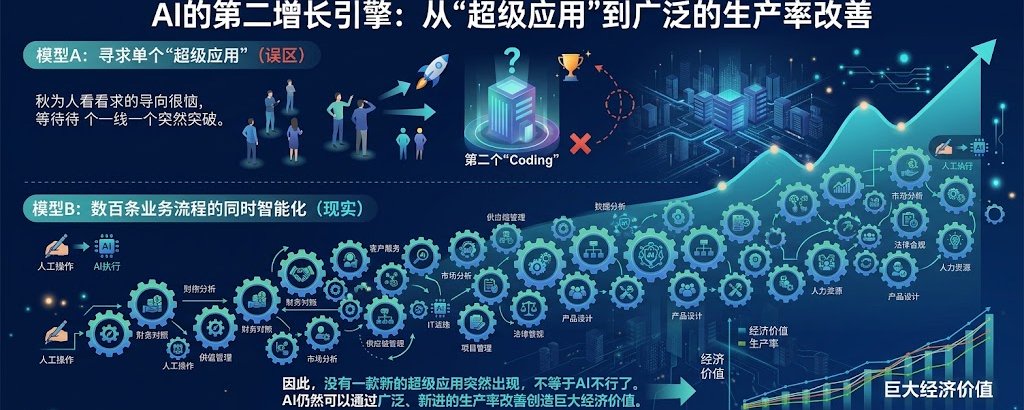
AI下一个类Coding的大场景在哪?聊聊AI发展中的四个时间差

文章分析了为什么Coding成为AI第一个杀手级应用,指出其成功源于数据数字化、结果可验证、流程可拆解等条件。作者认为下一个大场景不会是单一的“第二个Coding”,而是客服、财务、IT运维、医疗、法律、供应链等数百条业务流程同时Agent化的总和。通过微软Foundry、M365 Copilot和Agent 365三组数据,文章判断企业AI正处于从第二阶段向第三阶段扩散的过程中,呈现“广而不深”的特点。最后展望了个人行动Agent和AI科学发现两大长期机会。

投资 › 宏观经济 qinbafrank 2026-08-2338.3 KB 104.8K 127 88

Rick:AI 没泡沫!这轮 Crypto 押美股上链和 Agent 经济

168X 战情室对话投资人 Rick,阐述 AI 与 Crypto 的多头逻辑。Rick 认为范式转移每天都在发生:码农用 AI 开发出抗癌疫苗说明 token 成本无关紧要,AI 带动生命科学、材料、机器人等一连串产业革命,GDP 增速将轻松跑赢 40 万亿美债,宏观已死,唯一宏观是 AI 产业的资金需求。他还看好存储与光通信板块,认为 Crypto 有两台发动机——美股上链与 Agent 经济驱动的稳定币,并认为 Anthropic 估值 2 万亿不贵。

投资 › 宏观经济 168X 2026-08-2225.5 KB 68K 53 77

Ray Dalio:国家如何走向破产——大债务周期与美国财政危机解析

桥水创始人 Ray Dalio 阐述其大债务周期框架:当政府债务供需失衡时,还本付息挤占财政、债券需求不足、央行印钞购债导致货币贬值,最终引发债务危机。当前美国年收入约5.5万亿美元,支出7.5万亿,债务32万亿,本息偿付相当于收入的200%。他提出'3%三部分方案',主张平衡削减支出、增税与降低利率,将赤字降至GDP的3%。他预测若路线不变,危机约三年内到来,并建议投资者低配债券、超配黄金并少量配置比特币,跨国分散投资。

投资 › 宏观经济 Ray Dalio(编译:AB Kuai.Dong) 2026-08-2218.7 KB 234.9K 471 89

Howard Marks 对 AI 的判断:浪费的 25 年与「这次不一样」

本文整理 Howard Marks 在 My First Million 的访谈及其备忘录《AI Hurtles Ahead》。Marks 坦承自己前 25 年职业生涯多靠运气而非自觉决策,并解释为何重写 AI 备忘录:AI 具备前所未有的自主性与不可预测性,Level 2 到 Level 3 的跨越意味着从生产力工具到劳动力替代的转变。他对技术为真保持信心,但认为 AI 可能取代大量结构化工作,结论是「温和部位、审慎参与」。作者指出 Marks 的论述在结构上近似「这次不一样」,但他将兴奋留在分析而非仓位,这种校准正是其专业所在。

投资 › 宏观经济 Tim Wu 2026-08-2218.0 KB 29.3K 133 85

创始人认可的最有价值的30位天使投资人

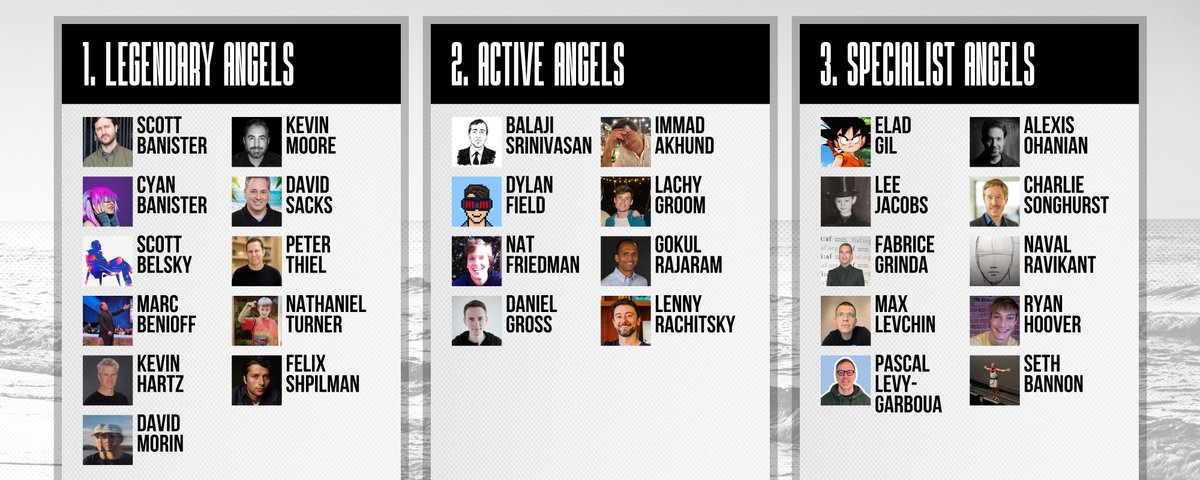
作者针对近期知名孵化器和风投排行榜引发的争议,提出了一个以创始人为核心视角的天使投资人评估方法。他认为无法做出完全客观的排名,而是回答一个更实际的问题:谁有可信证据能在此刻、此阶段对该公司有用。他提出优秀天使的四个标准:早期判断力、可重复性、相关运营经验和投资后的实际帮助。评估方法以早期选择记录为核心,优先采信公开可验证的融资链条和退出结果。文章按传奇天使、活跃天使和专业天使三类列出了约30位候选人,包括Peter Thiel、David Sacks、Nat Friedman等,并附其代表投资案例。

投资 › 宏观经济 Paul Klay 2026-08-2210.9 KB 21.2K 93 77

忘记ARR:AI公司尽调需要打开代码库

作者通过实际案例指出,传统财务与技术尽调方法不适用于AI公司收购评估。一家宣称拥有'专有AI平台'、ARR达420万美元并年增长40%的公司,打开代码库后发现仅是调用gpt-4o的API包装:一个系统提示词加React前端,600行胶水代码。作者提出AI尽调的四大盲区:模型依赖风险、训练数据责任、以及AI产品与传统SaaS的根本差异,强调评估AI公司必须超越财务报表,直接审查代码库的真实技术壁垒。

投资 › 宏观经济 Mark Ajzenstadt 2026-08-2124.5 KB 154.2K 100 80

AI 产业挖掘机:泡沫爆了再去捡!2027 是杀伤力很大的一年

本文是 168X 节目对 AI 产业挖掘机的访谈摘要。嘉宾认为,当前 AI 产业存在短期泡沫,Coding 之外缺乏新应用场景,开源模型冲击闭源模型,上游高毛利难以持续,AI 投资更像房地产而非 2000 年互联网泡沫。他建议散户空仓等待泡沫破裂,再捡拾政府会救的公司,并预警 2027 年可能是指数跌幅很大的一年。

投资 › 宏观经济 168X 2026-08-2131.6 KB 53.6K 55 74

“平头哥”贝森特人物小传

本文是贝森特的人物小传,详细介绍了这位美国财政部长的生平与投资生涯。贝森特早年师从索罗斯,参与1992年做空英镑和2013年做空日元的经典战役,获利丰厚。他冷静理性、适应力强,兼具学者气质和冒险精神,从民主党金主转变为特朗普政府核心经济顾问,最终出任美国第79任财政部长。文章通过其职业轨迹、投资风格和人性特点,刻画了一位披着学者外衣的宏观赌徒形象。

投资 › 宏观经济 金融汪 2026-08-217.3 KB 25.1K 73 66

OpenRouter & Stripe: The Intelligence Network

本文由a16z合伙人Martin Casado撰写,宣布Stripe收购OpenRouter,并阐述其战略意义。文章提出“Token是新美元”的观点,认为Token已成为AI时代新的价值交换媒介,而OpenRouter作为模型路由和清算层,与Stripe在支付领域的角色类似,共同构成AI经济的基础设施。作者回顾了OpenRouter的创业历程,强调其从小规模聚合到大规模基础设施的演进,并看好合并后的发展前景。

投资 › 宏观经济 martin_casado 2026-08-208.6 KB 240.7K 524 62

Anthropic 2 万亿美元背后的女人

本文深入剖析了Anthropic公司冲刺2万亿美元IPO背后的故事,聚焦于CEO Dario Amodei的妻子Cami Clark。她从蓝领家庭出身,经历破产和成人电影创业失败,最终通过人脉网络成为硅谷权力核心人物。文章还探讨了Anthropic的宗教式管理文化、融资循环模式以及估值争议,揭示了AI行业光鲜背后的复杂矛盾。

投资 › 宏观经济 天机阁 2026-08-1513.3 KB 6.5K 3 81

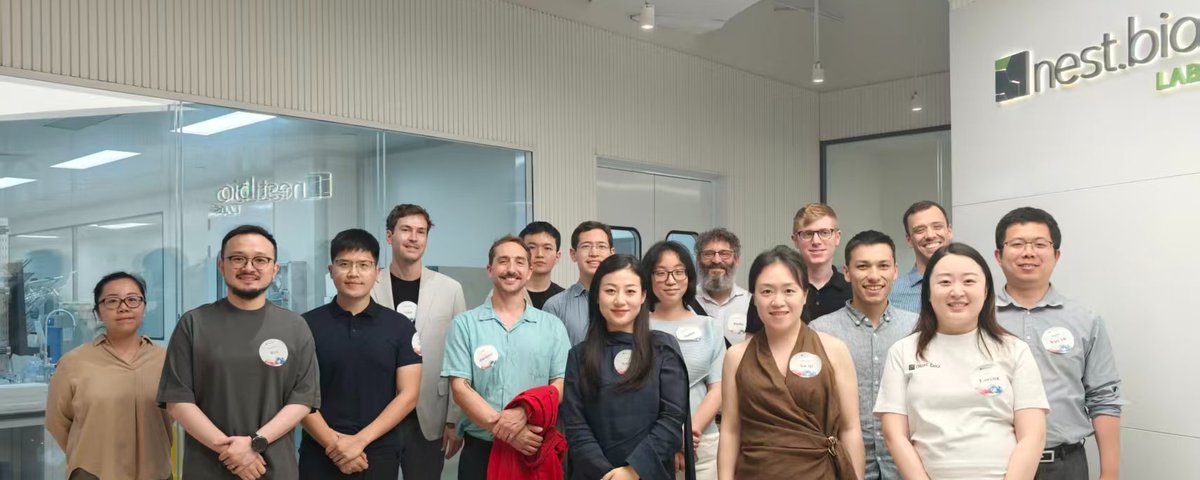
Chinese Biotech Isn't What You Think

作者在2026年6月访问上海、深圳和香港,与数十位生物技术创始人、科学家、投资者等会面,分享了对中国生物技术生态系统的观察。他发现中国在将实验性疗法快速推向患者方面具有结构性优势,但尖端创新成本并不低,估值与美国相当。中国初创企业在公司建设上不如美国成熟,教授主导模式普遍,缺乏专业管理团队。政府导向的资本带来地方就业等非商业目标,造成扭曲。总体而言,美国在创新和公司建设上仍领先,但中国在化学和制造方面有优势,双方存在合作空间。

投资 › 宏观经济 Matt Krisiloff 2026-08-1216.5 KB 41.5K 304 76

高盛罕见发言:中国居民资产大变局已开始,时代变了!

高盛发布报告指出,中国居民资产增长进入慢速时代,预计未来年均增速约5%。资产结构发生史诗级轮动,房地产占比从2021年的67%降至2026年一季度的52%,而存款和金融资产占比上升。高盛预测到2035年,房产占比将降至42%,直接持股和保险占比将提升。文章分析了资产轮动缓慢的原因,包括金融资产复杂性、风险要求高和居民资产负债表修复压力,并为普通人提供了应对建议,强调重新认识房产角色、拥抱金融资产并注重耐心与学习。

投资 › 宏观经济 JasonZ 2026-08-1212.3 KB 3.2K 14 68

一口气了解英伟达

本文深入剖析英伟达的商业模式与战略布局。文章从英伟达的创业历程讲起,阐述了其从图形芯片到AI计算平台的转型,并重点分析了CUDA软件生态如何构建护城河。近期,英伟达与Apollo、BlackRock等六家机构签署谅解备忘录,计划动员超5000亿美元第三方资本,用于AI算力基础设施建设。文章详细拆解了这一融资平台的运作逻辑、潜在风险(如目标未到账、需求与融资缠绕、设备贬值、客户集中等),并总结了英伟达成功的关键:先做工具、沿客户阻力前行、让每层业务可独立核算。最后,作者提出了观察后续发展的三个具体信号。

投资 › 宏观经济 Luna 2026-08-1219.0 KB 5.1K 12 87

NVIDIA AI工厂计算正成为可投资资产类别

NVIDIA宣布与Apollo、BlackRock、Blackstone、Brookfield、Goldman Sachs和KKR等机构合作,建立独立融资平台,旨在动员超过5000亿美元的第三方资本,用于支持AI基础设施的建设。这标志着AI从研究转向生产,AI工厂成为可融资的生产性基础设施。NVIDIA的AI工厂平台具备灵活性、可互换性和软件升级能力,其经济价值随时间增长,如A100芯片在发布六年后仍在使用。这些特性使AI工厂成为可投资的基础设施资产。NVIDIA将提供平台,金融机构独立评估项目并融资,NVIDIA可能提供最高25%的残值支持。此举旨在解决AI基础设施融资不均的问题,开启AI基础设施的公开资本市场。

投资 › 宏观经济 Jensen Huang 2026-08-118.2 KB 6.4M 14.6K 71

2026 AI 下半场,投资人该盯的三个信号

文章指出2026年AI行业正从“能力竞赛”转向“生产力竞赛”,模型本身不再是唯一重点。真正的商业价值在于工作流和收入。投资人应关注三个核心信号:一是AI应用能否真正盈利并为企业省钱;二是Agent能否深度接入企业系统并实际执行任务;三是AI能否走出数字世界,通过Physical AI(具身智能、机器人等)改造现实。此外,AI基础设施(卖铲子)及安全权限治理也是极具潜力的长期红利。

投资 › 宏观经济 Kelvin 2026-08-1010.0 KB 84

中国面临的DRAM危机

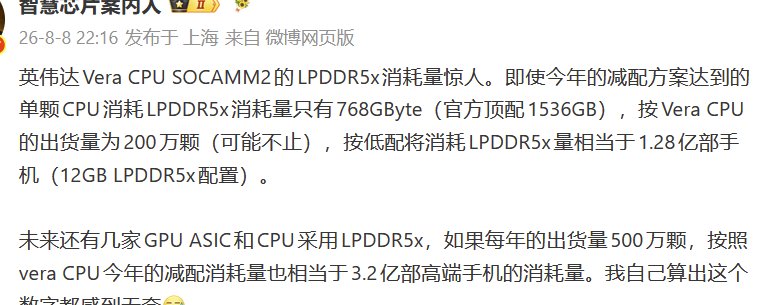
AI产业的爆发导致全球内存需求急剧增长,引发了严重的DRAM危机。由于AI服务器需要消耗海量LPDDR内存,挤压了智能手机等消费电子的供应,推高了内存价格。这对利润微薄的中国手机厂商冲击尤为严重。目前,长鑫存储(CXMT)等中国本土内存制造商的产能已被极度饱和的国内需求填满。面对长期的“内存墙”与产能建设周期问题,中国如何快速扩充DRAM产能以满足本土AI与电子产业的需求,已成为关乎整个科技产业竞争力的核心危机。

投资 › 宏观经济 tphuang 2026-08-106.8 KB 57.5K 177 85

Chris Lee 解构《AI 超级周期》:五层产业链投资方法论

本文为 Chris Lee(李书沸)关于《AI 超级周期》的深度访谈。他提出 AI 投资应基于能源、芯片、存储、光互连和云端“五层产业链加 Crypto”的框架。核心观点认为 AI 真正的瓶颈在电力而非算力,因此极度看好能源与 AI 硬件。同时,由于寡头垄断和长期合约锁定,HBM 存储正脱离传统周期股逻辑。在芯片格局上,英伟达凭借 CUDA 生态稳固训练市场,而 ASIC 将在超大客户推理端分羹,两者共存做大蛋糕。强调掌握产业链稀缺节点和资产配置远比单纯选股更重要。

投资 › 宏观经济 168X, Chris Lee (李书沸) 2026-08-0954.3 KB 169.8K 55 91

一口气了解 OpenAI:被苹果起诉与高估值背后的逻辑

本文全景剖析了OpenAI从非营利实验室向万亿估值巨头蜕变的历程。其收入高速增长但因高昂算力成本深陷亏损,高估值全靠不断兑现的“故事”支撑。为摆脱手机厂商的入口控制,OpenAI重金收购团队进军硬件,却因涉嫌窃取商业机密遭苹果起诉。文章指出,AI行业在拼完模型与算力后,已步入争夺硬件入口的白刃战,而“讲新故事并兑现”是其生存发展的核心逻辑。

投资 › 宏观经济 Luna 2026-08-0915.3 KB 7.5K 10 88

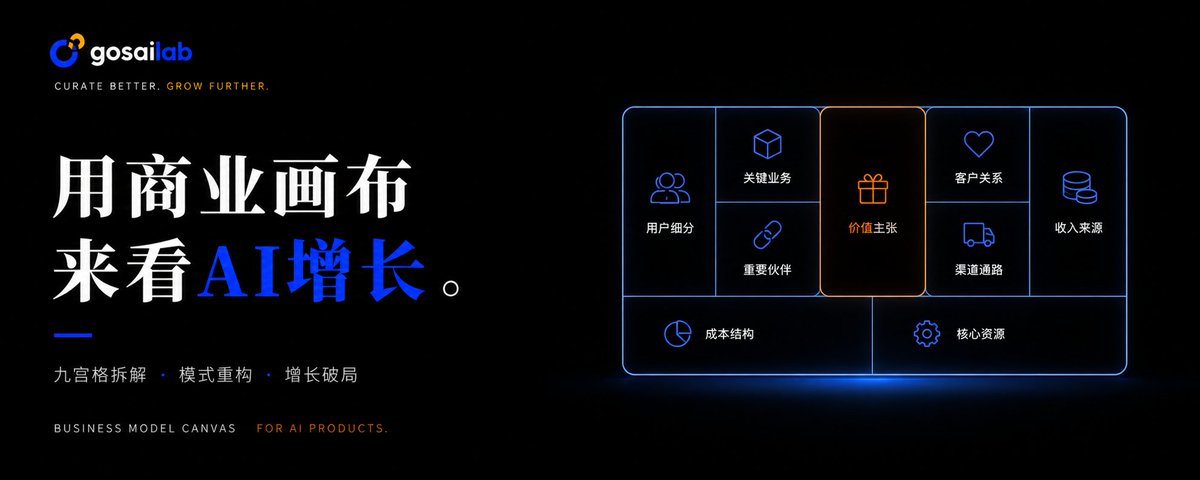
用商业画布来看AI增长

文章通过商业模式画布分析AI产品增长,指出用户细分应按认知阶段划分,价值主张需转向业务结果。定价模式正从按量收费转向订阅和基于成果的定价,成本大头从算力转向人力和信任。真正的护城河在于工作流锁定和领域知识积累。

投资 › 宏观经济 GoSail Lab 拓海矩阵 2026-08-0316.9 KB 1.8K 11

7月政治局会议:宏观政策加力提效分析

文章分析了7月政治局会议的宏观政策定调变化,指出政策由“用好用足”转为“加力提效”,强调逆周期调节。文章解读了对经济形势评价中缺失“稳”字的深意,以及财政、货币、消费、地产等领域的政策走向,认为存量政策将加速落地,增量政策视情况出台,科技产业优先级仍居首。

投资 › 宏观经济 宏观边际MacroMargin 2026-07-3012.3 KB 145.7K 187